10 Langkah Darurat Menyelamatkan Rupiah dari Tekanan Spekulan
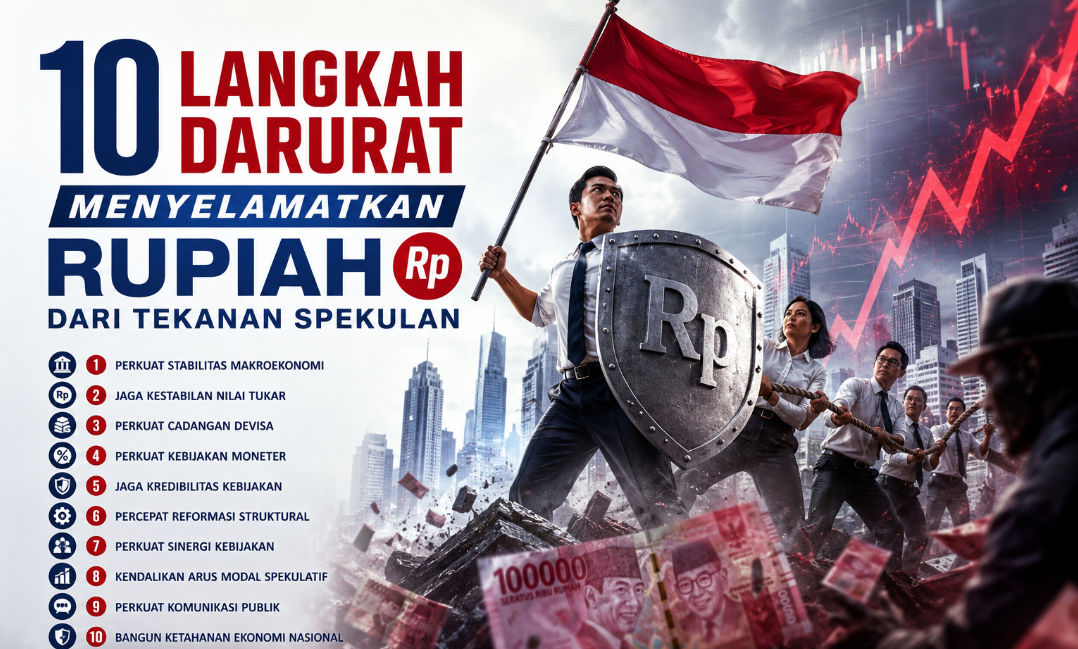
Strategi Kedaulatan Moneter: Navigasi Krisis dan Stabilisasi Rupiah Melalui Optimalisasi Instrumen Fiskal-Wealth Management
Analisis Situasi Makroekonomi dan Eskalasi Krisis
Indonesia saat ini berada di episentrum pusaran volatilitas global yang dipicu oleh kebijakan moneter restriktif berkepanjangan dari negara-negara maju dan eskalasi geopolitik yang mengganggu rantai pasok energi. Terjadi fenomena “flight to quality” yang masif, di mana arus modal keluar (capital outflow) dari pasar negara berkembang (emerging markets) mencapai titik kritis. Rupiah mengalami tekanan depresiasi yang tidak lagi hanya mencerminkan fundamental ekonomi, melainkan telah menjadi target serangan spekulatif di pasar NDF (Non-Deliverable Forward). Ketidakpastian ini diperburuk oleh melebarnya selisih imbal hasil (yield spread) yang memaksa Bank Indonesia untuk terus menguras cadangan devisa guna melakukan intervensi pasar, namun efektivitasnya mulai jenuh akibat sentimen negatif global yang persisten.
Keterbatasan Instrumen Konvensional dan Peran State Wealth Management
Pendekatan konvensional yang hanya mengandalkan kenaikan suku bunga (BI Rate) dan intervensi valas langsung kini menghadapi dilema trade-off yang membahayakan pertumbuhan ekonomi domestik. Suku bunga yang terlalu tinggi akan mencekik sektor riil dan meningkatkan risiko kredit macet (NPL). Oleh karena itu, diperlukan paradigma baru melalui optimalisasi State Wealth Management, khususnya peran Indonesia Investment Authority (INA). Kita harus bergeser dari sekadar mengelola likuiditas jangka pendek menuju mobilisasi aset negara sebagai jangkar stabilisasi. Aset negara harus dikonversi menjadi instrumen investasi yang mampu menyerap likuiditas global secara jangka panjang, mengubah "hot money" menjadi "productive capital," sehingga mengurangi ketergantungan pada fluktuasi pasar uang jangka pendek yang rentan dimanipulasi spekulan.
Akar Masalah: Mengapa Kepercayaan Investor dan Arus FDI Tertekan?
Ketidakpercayaan investor saat ini berakar pada tiga faktor utama:
- Divergensi Kebijakan: Ketakutan pasar terhadap keberlanjutan fiskal di tengah transisi kepemimpinan dan beban subsidi energi yang membengkak akibat pelemahan kurs.
- Defisit Transaksi Berjalan: Kekhawatiran akan normalisasi harga komoditas unggulan Indonesia yang dapat memperlebar defisit transaksi berjalan, sehingga mengurangi "buffer" alami Rupiah.
- Risiko Geopolitik-Ekonomi: Investor melihat Indonesia masih sangat rentan terhadap guncangan eksternal karena struktur pasar keuangan yang kurang dalam (shallow financial market), sehingga keluar-masuknya dana asing dalam jumlah moderat saja sudah mampu memicu volatilitas ekstrem. Spekulan memanfaatkan celah ini untuk melakukan short-selling terhadap Rupiah, memanfaatkan sentimen negatif tanpa dasar fundamental yang kuat.
Implikasi Sistemik terhadap APBN & Stabilitas Sosial RI
Jika tekanan terhadap Rupiah tidak segera dimitigasi melalui langkah luar biasa, Indonesia akan menghadapi risiko sistemik ganda:
- Risiko Fiskal: Setiap pelemahan Rupiah sebesar Rp100 dari asumsi makro akan berdampak signifikan pada peningkatan beban bunga utang luar negeri dan subsidi energi. Hal ini dapat memaksa dilakukannya pelebaran defisit APBN atau pemotongan belanja produktif pada sektor kesehatan dan pendidikan, yang pada gilirannya menurunkan kredibilitas fiskal Indonesia di mata lembaga pemeringkat internasional.
- Risiko Stabilitas Sosial: Depresiasi Rupiah memicu imported inflation, terutama pada komoditas pangan dan bahan baku industri. Kenaikan harga barang pokok akan menggerus daya beli masyarakat kelas menengah ke bawah secara drastis. Jika inflasi tidak terkendali, risiko gejolak sosial dan ketidakstabilan politik menjadi nyata, yang pada akhirnya akan menciptakan lingkaran setan (vicious cycle) berupa pelarian modal yang lebih besar lagi karena hilangnya kepastian keamanan nasional.
Strategi Darurat Pengendalian Fiskal & Efisiensi Anggaran
Pemerintah harus mengirimkan sinyal kuat kepada pasar bahwa Indonesia memiliki disiplin fiskal yang tak tergoyahkan. Kepercayaan investor sering kali runtuh bukan karena faktor eksternal semata, tetapi karena persepsi bahwa pemerintah "boros" di tengah krisis.
1. Moratorium Proyek Strategis Nasional (PSN) Non-Mendesak
Pemerintah harus berani mengambil keputusan tidak populer dengan menunda (moratorium) proyek infrastruktur yang memiliki Import Content tinggi dan tidak memberikan dampak ekonomi instan. Hal ini bertujuan untuk menekan permintaan terhadap Dolar AS untuk impor barang modal.
2. Rekalibrasi Subsidi Energi Tepat Sasaran
Alih-alih membiarkan subsidi BBM dan listrik bocor ke kalangan menengah ke atas, pemerintah harus segera mengimplementasikan sistem subsidi tertutup berbasis NIK/Digital. Penghematan dari langkah ini dialokasikan langsung untuk penguatan cadangan devisa dan bantalan sosial.
3. Pemangkasan Belanja Birokrasi "Zero-Based Budgeting"
Menerapkan pemangkasan drastis (hingga 30%) pada belanja non-operasional seperti perjalanan dinas, seremoni, dan rapat-rapat luar kota. Setiap rupiah yang dihemat harus dialokasikan ke pos "Dana Stabilisasi Nilai Tukar".
4. Taktik Repatriasi Devisa Hasil Ekspor (DHE) yang Agresif
Mewajibkan eksportir (terutama sektor komoditas dan tambang) untuk menempatkan 50-70% DHE mereka di perbankan dalam negeri selama minimal 6 bulan. Sebagai kompensasi, pemerintah memberikan tax immunity atau insentif bunga kompetitif yang dipatok terhadap suku bunga global agar mereka tidak rugi.
Manuver Menyelamatkan FDI & Mengembalikan Kepercayaan Investor Global
Investasi Asing Langsung (FDI) adalah jangkar jangka panjang. Di tengah tekanan spekulan, Indonesia harus terlihat sebagai "Safe Haven" yang menjanjikan keuntungan lebih tinggi dibandingkan ketidakpastian global.
5. Deregulasi "Fast-Track" untuk Sektor Padat Devisa
Memangkas birokrasi perizinan menjadi maksimal 24 jam bagi investor asing yang berkomitmen membangun industri substitusi impor atau industri berorientasi ekspor. Indonesia harus melakukan "jemput bola" terhadap perusahaan yang sedang melakukan diversifikasi dari Tiongkok.
6. Optimalisasi Indonesia Investment Authority (INA)
Memaksimalkan peran Sovereign Wealth Fund (INA) untuk melakukan joint venture dengan investor global pada aset-aset negara yang produktif. Ini adalah cara cerdas mendatangkan modal asing tanpa menambah beban utang luar negeri baru.
7. Kepastian Hukum dan Kebijakan "No U-Turn"
Presiden harus mengeluarkan instruksi tegas untuk menjamin tidak akan ada perubahan regulasi mendadak (policy flip-flop) selama masa krisis. Kepastian hukum adalah mata uang yang jauh lebih berharga daripada insentif pajak bagi investor institusi global.
8. Insentif Pajak Adaptif (Tax Holiday Dinamis)
Memberikan Tax Holiday yang lebih progresif khusus bagi perusahaan yang membawa masuk teknologi hijau dan energi terbarukan. Hal ini bertujuan agar aliran modal yang masuk bukan "Hot Money" (portofolio), melainkan modal permanen yang mengunci nilai tukar dalam jangka panjang.
Bantalan Sosial & Proteksi Ekonomi Domestik
Rupiah yang melemah berarti inflasi barang impor (imported inflation). Pemerintah wajib melindungi daya beli rakyat tanpa membuat defisit APBN melampaui batas aman 3%.
9. Penguatan Jaring Pengaman Sosial Berbasis Data Akurat
Meningkatkan alokasi Bantuan Langsung Tunai (BLT) yang ditargetkan secara presisi menggunakan AI dan data mikro desa untuk memastikan kelas menengah-bawah tetap bisa mengonsumsi kebutuhan pokok. Ini penting untuk menjaga motor ekonomi domestik (konsumsi rumah tangga) tetap berputar.
10. Stabilisasi Harga Pangan melalui "Intervensi Pasar Agresif"
Memperkuat peran BULOG dan ID FOOD untuk melakukan impor strategis bahan pangan pokok sebelum harga global melonjak lebih jauh, kemudian mendistribusikannya dengan harga subsidi di titik-titik rawan. Menjaga perut rakyat tetap kenyang adalah kunci mencegah instabilitas politik yang bisa memperburuk posisi Rupiah.
Kunci menghadapi spekulan bukan hanya dengan intervensi pasar uang oleh Bank Indonesia, tetapi dengan menunjukkan bahwa struktur fiskal kita sehat dan fundamental ekonomi kita menarik. Gabungan antara efisiensi anggaran yang "kejam", daya tarik investasi yang "manis", dan perlindungan sosial yang "tepat" akan menciptakan sentimen positif yang secara alami akan memukul mundur para spekulan mata uang.
Matriks Risiko Kebijakan & Skenario Terburuk
Implementasi kebijakan ekonomi di tengah ketidakpastian global memerlukan kewaspadaan terhadap efek samping yang tidak diinginkan. Pemerintah harus memetakan risiko untuk menghindari kegagalan sistemik yang dapat memicu pelarian modal (capital flight).
| Identifikasi Risiko | Dampak pada Ekonomi | Strategi Mitigasi (Skenario Terburuk) |
|---|---|---|
| Pelebaran Defisit di Atas 3% | Penurunan peringkat utang oleh S&P/Moody’s, lonjakan yield obligasi. | Penerapan Automatic Fiscal Stabilizers dan realokasi anggaran non-prioritas (belanja birokrasi) secara drastis untuk menjaga kepercayaan pasar. |
| Depresiasi Rupiah yang Agresif | Inflasi barang impor (imported inflation) dan beban utang luar negeri swasta meningkat. | Intervensi ganda (triple intervention) di pasar DNDF, pasar spot, dan pasar SBN, serta optimalisasi skema Local Currency Settlement (LCS). |
| Resistensi Politik Domestik | Keterlambatan eksekusi kebijakan (stagnasi regulasi). | Pembentukan Komite Stabilitas Sektor Keuangan (KSSK) yang lebih inklusif dengan komunikasi publik yang transparan untuk membangun konsensus nasional. |
| Crowding Out Effect | Sektor swasta kesulitan mendapatkan pendanaan karena likuiditas terserap oleh surat utang negara. | Pemberian insentif pajak spesifik bagi perbankan yang menyalurkan kredit ke sektor produktif meskipun dalam kondisi krisis. |
Tanya Jawab (Q&A) Kritis dari Investor Global
Untuk menjaga kepercayaan lembaga pemeringkat kredit (Fitch, S&P, Moody’s) dan investor asing, pemerintah harus mampu menjawab skeptisisme dengan narasi yang teknokratis dan terukur.
Pertanyaan 1: "Indonesia terlihat mulai melonggarkan disiplin fiskal demi stimulus jangka pendek. Bagaimana Anda menjamin bahwa ini tidak akan membawa Indonesia ke dalam krisis utang jangka panjang seperti negara berkembang lainnya?"
- Jawaban Pemerintah: "Kebijakan fiskal kami tetap berpegang pada prinsip 'kontra-siklikal yang terukur'. Pelebaran defisit hanya dilakukan sebagai instrumen darurat dengan exit clause yang jelas. Kami memiliki rekam jejak dalam mengembalikan defisit di bawah 3% lebih cepat dari estimasi pasca-pandemi. Rasio utang terhadap PDB Indonesia tetap salah satu yang terendah di kelompok G20, dan kami berkomitmen pada reformasi perpajakan melalui digitalisasi untuk memperluas basis pajaj guna memastikan keberlanjutan fiskal."
Pertanyaan 2: "Ada kekhawatiran mengenai independensi Bank Indonesia jika terus dipaksa melakukan burden sharing dengan pemerintah. Apakah kebijakan moneter Anda masih kredibel?"
- Jawaban Pemerintah: "Sinergi antara otoritas moneter dan fiskal didasarkan pada mandat undang-undang untuk menjaga stabilitas makroekonomi. Independensi Bank Indonesia tetap sakral; keputusan mengenai suku bunga dan intervensi pasar tetap berbasis data ekonomi (data-driven). Kerja sama yang terjadi adalah koordinasi kebijakan untuk memastikan likuiditas tetap mengalir ke sektor riil, bukan intervensi politik terhadap instrumen moneter."
Pertanyaan 3: "Mengapa investor harus tetap tinggal di pasar Indonesia ketika volatilitas meningkat dan ada risiko ketidakpastian regulasi?"
- Jawaban Pemerintah: "Indonesia tidak hanya menawarkan pertumbuhan, tapi juga ketahanan. Kami terus melanjutkan reformasi struktural melalui UU Cipta Kerja dan hilirisasi industri yang meningkatkan nilai tambah ekspor. Krisis ini kami hadapi dengan penguatan jaring pengaman sosial dan stabilitas politik yang terjaga. Kami menawarkan real yield yang kompetitif dibandingkan pasar negara berkembang lainnya, didukung oleh cadangan devisa yang kuat."
Kesimpulan & "Action Plan" 100 Hari Pertama
Kebijakan ekonomi dalam situasi krisis tidak boleh hanya sekadar bertahan, tetapi harus menjadi fondasi bagi lompatan pasca-krisis. Keberhasilan kebijakan ini bergantung pada kecepatan eksekusi dan ketepatan komunikasi.
Rencana Aksi 100 Hari Pertama:
Hari 1 – 30: Konsolidasi & Stabilisasi Cepat
- Mengaktifkan protokol krisis KSSK untuk pemantauan likuiditas harian.
- Penerbitan Peraturan Pemerintah Pengganti Undang-Undang (Perppu) jika diperlukan payung hukum darurat untuk relokasi anggaran.
- Melakukan Roadshow virtual dengan investor utama dan lembaga pemeringkat kredit untuk menjelaskan peta jalan kebijakan secara transparan.
Hari 31 – 60: Eksekusi Stimulus & Jaring Pengaman
- Penyaluran bantuan sosial tunai dan subsidi upah berbasis data terintegrasi (DTKS) untuk menjaga daya beli masyarakat kelas menengah bawah.
- Peluncuran insentif pajak bagi industri padat karya yang berkomitmen tidak melakukan PHK massal.
- Stabilisasi harga pangan melalui intervensi logistik dan penguatan stok nasional.
Hari 61 – 100: Evaluasi & Transisi Struktural
- Audit cepat terhadap efektivitas belanja darurat untuk mencegah kebocoran anggaran (korupsi krisis).
- Penyesuaian kebijakan berdasarkan respon pasar; jika inflasi terkendali, fokus dialirkan pada penurunan biaya kredit untuk UMKM.
- Memulai transisi kembali ke konsolidasi fiskal bertahap seiring dengan indikator ekonomi yang mulai menunjukkan tren pembalikan arah (reversal).
Penutup: Pemerintah Indonesia menyadari bahwa kredibilitas dibangun di atas konsistensi. Dengan mitigasi risiko yang tajam, komunikasi internasional yang elegan, dan eksekusi 100 hari yang disiplin, Indonesia tidak hanya akan selamat dari guncangan global, tetapi akan muncul sebagai destinasi investasi yang lebih tangguh dan matang di mata dunia.
Policy Brief ini disusun untuk memberikan panduan strategis bagi pengambil kebijakan dalam menavigasi kompleksitas ekonomi makro dan menjaga kepercayaan pasar global.