5 Jenis Utang Ini Berpotensi Merusak Kondisi Keuangan Anda
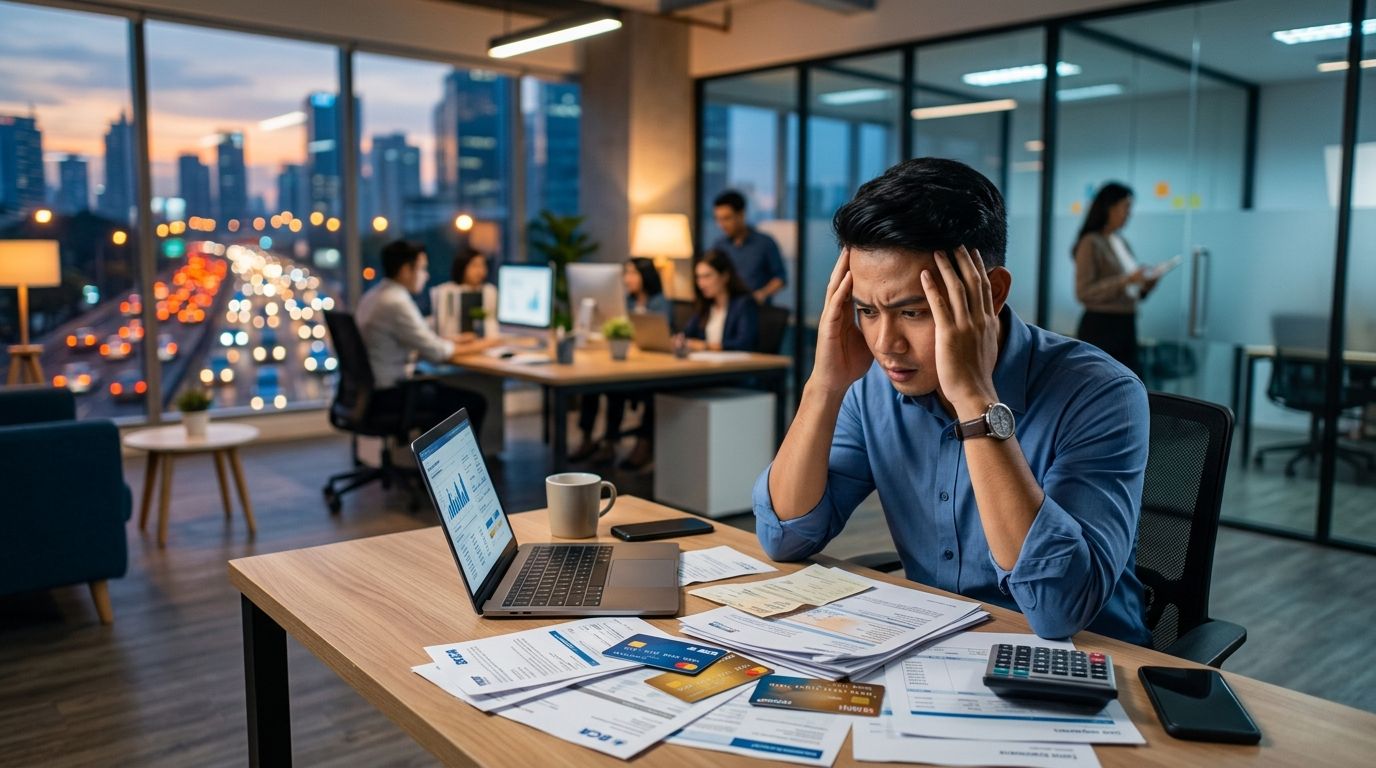
Hampir setiap orang pernah bersinggungan dengan utang. Berbagai alasan menjadi pendorong seseorang untuk meminjam dana, baik untuk memutar modal usaha, memenuhi kebutuhan mendesak, hingga sekadar menuruti gaya hidup konsumtif.
Pada dasarnya, utang bukanlah sesuatu yang selalu buruk, terutama jika digunakan sebagai utang produktif yang mampu menghasilkan nilai tambah. Namun, masalah besar akan muncul ketika fasilitas pinjaman digunakan semata-mata untuk kegiatan konsumtif tanpa perhitungan matang. Utang yang awalnya terlihat kecil bisa dengan cepat membengkak akibat akumulasi bunga dan denda keterlambatan, hingga akhirnya melumpuhkan arus kas keuangan Anda.
Agar terhindar dari jeratan masalah finansial, berikut adalah 5 jenis utang yang perlu Anda waspadai pengelolaannya:
1. Kredit Tanpa Agunan (KTA)KTA kerap menjadi jalan pintas bagi mereka yang membutuhkan dana segar dalam waktu singkat. Tanpa perlu menjaminkan aset, seseorang bisa mendapatkan suntikan dana yang cukup besar hanya dalam hitungan hari. KTA sering ditujukan untuk renovasi, biaya pernikahan, hingga tambahan modal.
Namun, kemudahan ini datang dengan harga yang mahal. Karena tidak adanya jaminan atau agunan, pihak bank atau lembaga keuangan akan membebankan suku bunga yang cukup tinggi, rata-rata berkisar 10 hingga 24 persen per tahun. Jika Anda gagal mengatur skema cicilan, utang KTA bisa dengan cepat menguras pundi-pundi keuangan akibat denda keterlambatan yang terus menumpuk.
2. Kartu KreditFasilitas pembayaran ini sangat populer karena menawarkan kemudahan transaksi luar biasa, mulai dari belanja online, pembayaran di kasir, hingga tarik tunai di ATM. Sayangnya, kemudahan ini sering kali menjebak penggunanya dalam ilusi daya beli semu.
Bunga kartu kredit umumnya berada di kisaran 2,5 hingga 4 persen per bulan. Jika Anda terbiasa hanya membayar tagihan minimum (minimum payment) atau sering menunggak, bunga majemuk akan terus berjalan. Belum lagi risiko biaya tambahan seperti denda keterlambatan dan biaya overlimit jika Anda menggunakan pagu kredit secara tidak terkendali.
3. Arisan yang BerlebihanBagi sebagian besar masyarakat, arisan tidak sekadar sarana menabung, tetapi juga ajang silaturahmi. Kini bentuknya sangat beragam, mulai dari arisan uang tunai, barang elektronik, hingga logam mulia.
Mengikuti satu kelompok arisan yang sesuai dengan kapasitas finansial tentu tidak masalah. Namun, dorongan pergaulan sering kali membuat seseorang mengikuti banyak arisan sekaligus. Akibatnya, kewajiban setoran bulanan menjadi beban utang terselubung yang mencekik dan berpotensi menghancurkan anggaran kebutuhan pokok keluarga.
4. Pinjaman Online (Pinjol)Di era digital ini, akses pembiayaan semakin berada di ujung jari. Pinjaman online (pinjol) menawarkan proses pencairan dana yang sangat instan dengan syarat yang sangat minim—terkadang hanya bermodalkan KTP dan smartphone.
Sayangnya, banyak masyarakat yang tidak menyadari tingginya suku bunga pinjol, terutama jika meminjam dari platform yang tidak terdaftar di OJK (ilegal). Bunga pinjaman online bisa membengkak berkali-kali lipat dari utang pokok dalam waktu singkat. Gagal bayar pada instrumen ini tidak hanya merusak keuangan, tetapi juga bisa membawa teror penagihan yang mengganggu kehidupan pribadi.
5. Fasilitas PaylaterSistem paylater atau "beli sekarang, bayar nanti" kini terintegrasi hampir di semua aplikasi gaya hidup, mulai dari e-commerce, aplikasi pesan-antar makanan, hingga layanan transportasi online.
Sistem kerjanya sangat mirip dengan kartu kredit, namun dengan proses persetujuan yang jauh lebih cepat. Kemudahan berbelanja tanpa harus mengeluarkan uang tunai saat itu juga membuat paylater sering memicu perilaku belanja impulsif. Tanpa disadari, transaksi-transaksi kecil yang dilakukan setiap hari akan menumpuk menjadi tagihan raksasa di akhir bulan.
KesimpulanKemudahan akses pinjaman di era modern ibarat pisau bermata dua. Jika tidak dikelola dengan literasi finansial yang baik, fasilitas seperti KTA, kartu kredit, hingga paylater justru akan menjadi beban jangka panjang. Pastikan Anda selalu menghitung rasio utang terhadap pendapatan dan hanya mengambil pinjaman yang benar-benar esensial, agar arus kas keuangan pribadi maupun bisnis tetap sehat dan produktif.