Editorial Usahapedia: Rupiah Tembus Rp18.000/USD, Apakah Investor Global Sedang Menghitung Ulang Risiko Indonesia?
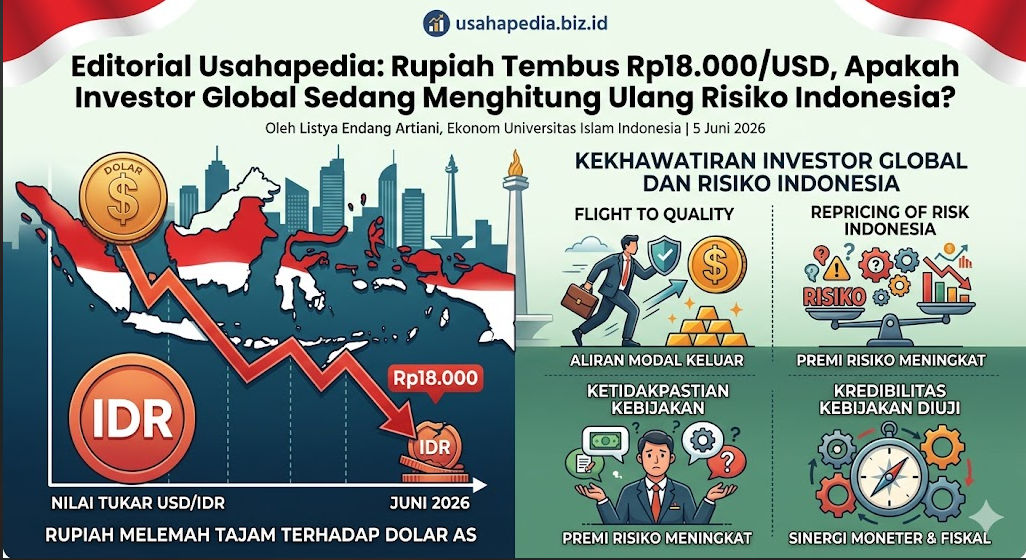
Oleh: Tim Redaksi Usahapedia.biz.id(Diadaptasi dari analisis Listya Endang Artiani, Ekonom Universitas Islam Indonesia)Tanggal: 5 Juni 2026
Pada awal Juni 2026, nilai tukar Rupiah menembus batas psikologis baru di level Rp18.000 per Dolar Amerika Serikat (AS). Bagi publik secara umum, sorotan utama tertuju pada angka depresiasi itu sendiri. Namun, dalam kacamata makroekonomi dan investasi B2B, pergerakan ini mengirimkan sinyal yang jauh lebih esensial: investor global sedang melakukan kalibrasi ulang terhadap profil risiko investasi di Indonesia.
Dalam ekosistem investasi internasional, mata uang bukan sebatas medium pertukaran. Nilai tukar adalah barometer utama yang merefleksikan tingkat kepercayaan pasar terhadap fundamental ekonomi, kredibilitas institusi, dan kepastian regulasi suatu negara. Ketika Rupiah menyentuh Rp18.000, pasar sejatinya sedang mengomunikasikan bahwa premi risiko (risk premium) Indonesia sedang dievaluasi ulang.
Dari Flight to Quality Menuju Repricing of Risk
Tekanan terhadap mata uang emerging markets (negara berkembang) saat ini adalah imbas dari dinamika global yang sistemik. Tingginya yield obligasi pemerintah AS, ketegangan geopolitik yang persisten, serta perlambatan ekonomi regional memicu penguatan Dolar AS.
Kondisi ini memicu fenomena Flight to Quality—sebuah eksodus modal dari kelas aset berisiko tinggi di negara berkembang menuju aset safe haven berdenominasi Dolar AS. Namun, mengapa ada negara berkembang yang lebih tangguh menghadapi gelombang ini dibandingkan yang lain? Jawabannya bermuara pada persepsi risiko institusional.
Berdasarkan teori Country Risk Premium, peningkatan ketidakpastian akan mendorong investor menuntut tingkat pengembalian (return) yang lebih tinggi. Konsekuensinya menciptakan efek domino yang kita kenal sebagai Repricing of Risk (penentuan harga ulang atas risiko):
Pasar Obligasi: Investor menuntut imbal hasil (yield) yang lebih tinggi sebagai kompensasi atas meningkatnya ketidakpastian domestik.
Pasar Saham: Valuasi perusahaan menjadi sangat rentan dan sensitif terhadap sentimen makro global.
Investasi Langsung (FDI): Pemodal jangka panjang (seperti sektor manufaktur atau infrastruktur) akan menahan langkah ekspansi (wait and see) hingga orkestrasi kebijakan ekonomi terlihat lebih solid.
Berdasarkan prinsip Portfolio Balance, jika risiko sebuah negara meningkat tanpa diikuti oleh potensi return yang sepadan, investor institusional akan secara otomatis memangkas porsi aset negara tersebut dari portofolio mereka.
Fundamental Kuat Saja Tidak Cukup: Investor Membeli "Masa Depan"
Indonesia bukannya tanpa pertahanan. Indikator ekonomi riil masih menunjukkan daya tahan yang patut diapresiasi: konsumsi domestik tetap menjadi motor penggerak utama, dan sektor komoditas masih menyuntikkan penerimaan negara yang solid.
Akan tetapi, ekosistem investasi modern memiliki standar yang lebih tinggi. Investor tidak sekadar menyuntikkan modal pada angka pertumbuhan ekonomi historis; mereka berinvestasi pada ekspektasi masa depan. Mengacu pada perspektif ekonomi kelembagaan dari Douglass North, kualitas institusi yang kuat berfungsi sebagai peredam ketidakpastian. Jika kelembagaan dan penegakan regulasi dinilai rapuh, kehati-hatian investor akan meningkat tajam.
Pelemahan Rupiah saat ini adalah cermin dari sikap defensif investor yang merespons ekspektasi perlambatan dan ketidakpastian—baik di panggung global maupun di lanskap regulasi domestik.
Ketidakpastian: Musuh Utama Pasar Keuangan
Satu hal yang perlu dipahami oleh para pelaku bisnis: smart money atau investor institusional sebenarnya memiliki toleransi terhadap fluktuasi nilai tukar, karena itu adalah keniscayaan dalam pasar terbuka. Yang menjadi ketakutan utama mereka adalah faktor fundamental di balik fluktuasi tersebut.
Pasar bereaksi negatif terhadap:
Inkonsistensi kebijakan dan regulasi yang berubah-ubah.
Potensi pelebaran defisit atau tekanan ruang fiskal.
Sinyalemen melemahnya sinergi antara otoritas moneter dan fiskal.
Hal ini selaras dengan Policy Credibility Theory (Finn Kydland & Edward Prescott), yang menegaskan bahwa efektivitas kebijakan ekonomi berbanding lurus dengan tingkat kepercayaan pasar terhadap komitmen pemerintah. Pasar keuangan bisa mengkalkulasi sentimen buruk, tetapi tidak akan pernah bisa memvaluasi sebuah ketidakpastian.
Kesimpulan: Menjaga Kredibilitas sebagai Aset Termahal
Menghadapi Rupiah di level Rp18.000/USD, intervensi pasar jangka pendek memang krusial, namun tidak menyentuh akar masalah. Tantangan absolut bagi pemerintah dan otoritas terkait adalah mengembalikan serta menjaga kepercayaan pasar.
Langkah strategis yang ditunggu oleh pasar meliputi disiplin pengelolaan APBN, konsistensi iklim investasi jangka panjang, dan koordinasi kebijakan yang transparan. Jika kredibilitas ini gagal dijaga, tekanan capital outflow akan membesar, mendongkrak biaya modal, dan menggerus daya saing investasi nasional. Di era disrupsi global, kepercayaan (trust) adalah aset paling tidak berwujud namun paling menentukan dalam neraca ekonomi makro sebuah negara. Itulah yang saat ini sedang diuji dengan keras oleh pasar global.