Hindari 7 Kesalahan UMKM Saat Mengajukan Modal Agar Cepat Disetujui
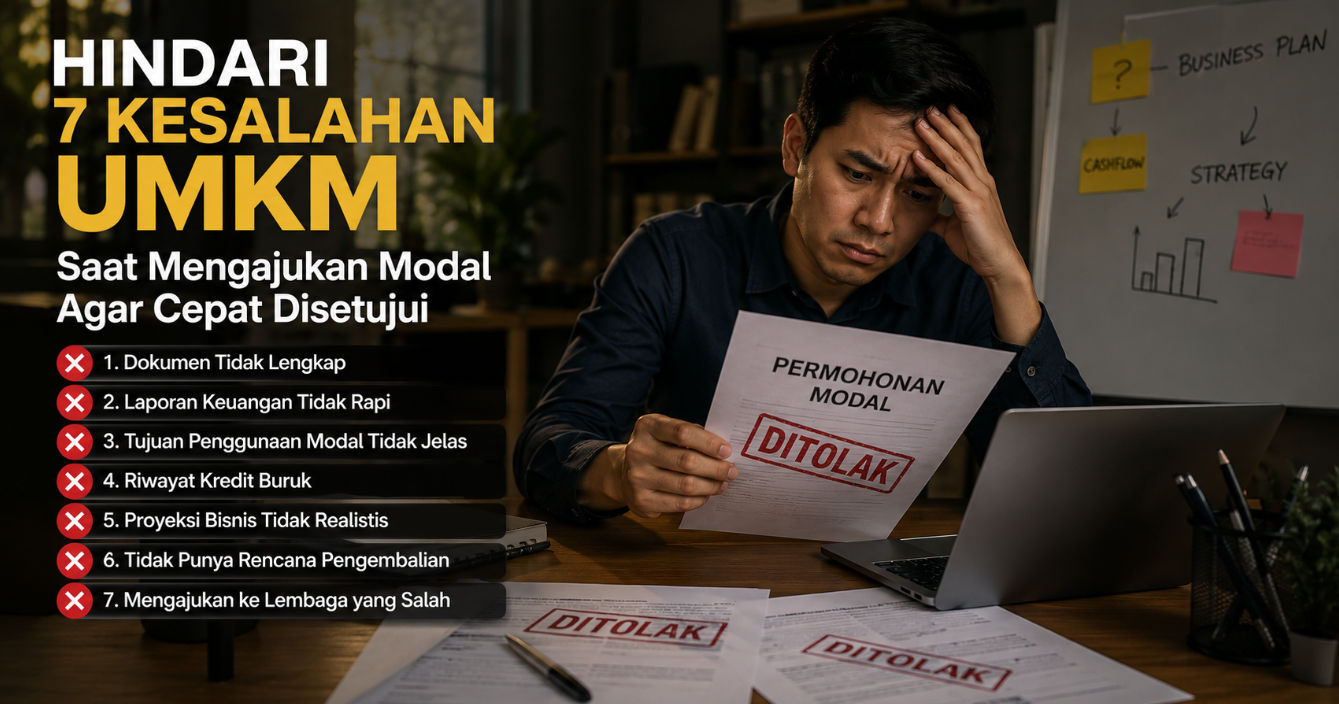
Pernahkah Anda merasa sudah memiliki bisnis yang potensial, namun pengajuan modal ke bank atau investor terus-menerus ditolak? Rasanya tentu membuat frustrasi, apalagi saat Anda sudah membayangkan rencana ekspansi di depan mata. Banyak pemilik usaha menganggap penolakan tersebut karena bisnisnya kurang bagus, padahal sering kali penyebabnya justru terletak pada detail-detail teknis saat proses pengajuan.
Artikel ini akan mengupas tuntas kesalahan UMKM saat mengajukan tambahan modal yang sering tidak disadari. Kami tidak hanya menunjukkan apa yang salah, tetapi juga memberikan solusi praktis agar profil bisnis Anda terlihat lebih profesional dan "bankable" di mata pemberi pinjaman.
Apa itu Kesalahan UMKM Saat Mengajukan dalam Konteks Bisnis Modern?
Dalam ekosistem bisnis hari ini, kesalahan saat mengajukan modal bukan lagi sekadar salah mengisi formulir atau kurang fotokopi dokumen. Kesalahan ini telah bergeser ke aspek strategis, seperti ketidaksiapan data finansial yang akurat, kegagalan membangun jejak digital yang positif, hingga ketidakmampuan menjelaskan proyeksi arus kas (cash flow) masa depan.
Dalam konteks modern, pemberi modal—baik itu perbankan, fintech lending, maupun investor—menggunakan algoritma dan analisis data yang mendalam. Satu kesalahan kecil dalam sinkronisasi data keuangan atau penggunaan dana yang tidak jelas bisa langsung memicu sistem untuk memberikan nilai merah pada profil risiko Anda.
Mengapa Hal Ini Krusial?
Menghindari kesalahan dalam proses pengajuan bukan hanya soal agar uang cepat cair. Ada dampak yang lebih luas bagi keberlangsungan usaha Anda:
- Menyelamatkan Waktu & Energi: Proses pengajuan ulang memakan waktu berbulan-bulan yang seharusnya bisa Anda gunakan untuk fokus pada operasional.
- Menjaga Skor Kredit: Terlalu banyak pengajuan yang ditolak dalam waktu singkat dapat memperburuk catatan kredit (SLIK OJK/BI Checking) Anda.
- Akses ke Bunga Lebih Rendah: Profil bisnis yang rapi dan minim kesalahan posisi tawar Anda lebih kuat untuk mendapatkan bunga atau bagi hasil yang kompetitif.
- Membangun Kredibilitas: Sekali Anda dipercaya oleh lembaga keuangan, pengajuan modal berikutnya untuk skala yang lebih besar akan jauh lebih mudah.
- Kepastian Arus Kas: Modal yang cair tepat waktu memastikan momentum pertumbuhan bisnis tidak hilang akibat keterlambatan dana.
Strategi Jitu Agar Pengajuan Modal Langsung Di-ACC
Setelah memahami apa saja kesalahan UMKM saat mengajukan modal, sekarang saatnya Anda beraksi. Jangan hanya mengajukan tanpa persiapan. Gunakan langkah-langkah konkret di bawah ini agar peluang modal cair semakin besar:
1. Pisahkan Rekening Pribadi dan Rekening Usaha
Ini adalah langkah paling mendasar. Pihak pemberi pinjaman ingin melihat arus kas bisnis Anda secara murni, bukan tercampur dengan biaya belanja dapur atau uang sekolah anak.
Terapkan langkah ini: Mulai besok, buatlah satu rekening khusus hanya untuk transaksi bisnis. Jika uang masuk dari pelanggan, masukkan ke sana. Jika ada biaya operasional, ambil dari sana. Kedisiplinan ini menunjukkan bahwa Anda adalah pengusaha yang profesional dan rapi dalam mengelola uang.
2. Lengkapi Legalitas Usaha (Minimal NIB)
Zaman sekarang, mengurus izin usaha tidak lagi rumit. Pemerintah sudah mempermudah lewat sistem OSS untuk mendapatkan NIB (Nomor Induk Berusaha). NIB adalah "KTP" bagi usaha Anda.
Tanpa legalitas, lembaga keuangan akan menganggap bisnis Anda berisiko tinggi. Segera urus NIB Anda secara mandiri lewat portal resmi. Memiliki izin usaha lengkap membuat Anda selangkah lebih maju dibanding kompetitor saat memperebutkan kuota modal.
3. Susun Rencana Penggunaan Modal yang Detail
Jangan pernah datang ke bank atau investor lalu berkata, "Saya butuh modal 50 juta untuk mengembangkan usaha." Kalimat itu terlalu mengambang.
Ubah cara bicara Anda menjadi: "Saya butuh 50 juta untuk membeli 2 mesin produksi baru senilai 30 juta, dan 20 juta sisanya untuk stok bahan baku selama 3 bulan." Rincian yang jelas memberikan kepercayaan kepada pemberi modal bahwa uang mereka akan berputar secara produktif, bukan sekadar habis untuk menambal lubang utang lama.
4. Jaga "Kesehatan" Riwayat Kredit (BI Checking/SLIK)
Sebelum Anda mengajukan pinjaman, pihak bank pasti akan mengecek riwayat kredit Anda. Pastikan tidak ada tunggakan di pinjaman online (pinjol), kartu kredit, atau cicilan kendaraan.
Jika Anda pernah nunggak, segera lunasi dan simpan bukti bayarnya. Pemberi modal lebih suka meminjamkan uang kepada orang yang punya histori pembayaran tepat waktu, meskipun skala usahanya masih kecil.
Baca juga: https://usahapedia.biz.id/venture-debt-vs-investor-mana-yang-terbaik-untuk-skalabilitas-bisnis-anda
Tips Menghindari Kesalahan Umum (Berdasarkan Pengalaman)
Belajar dari pengalaman banyak pelaku usaha di lapangan, berikut adalah beberapa tips tambahan agar Anda terhindar dari kesalahan UMKM saat mengajukan tambahan dana:
- Jangan Pinjam di Luar Kemampuan: Banyak pengusaha tergoda meminjam dana maksimal yang ditawarkan, padahal bisnisnya belum sanggup membayar cicilannya. Hitunglah kemampuan bayar dari laba bersih, bukan dari total omzet.
- Pilih Jenis Modal yang Tepat: Jika butuh modal untuk alat (jangka panjang), gunakan KUR atau kredit investasi. Jangan gunakan pinjol bunga harian untuk belanja mesin, karena bunganya akan mencekik arus kas harian Anda.
- Jujur Sejujur-jujurnya: Jangan memanipulasi laporan keuangan atau memalsukan data. Jika ketahuan, nama Anda akan masuk daftar hitam (blacklist) dan akan sangat sulit mendapatkan bantuan modal di masa depan.
- Siapkan "Pintu Darurat": Sebelum meminjam, pastikan Anda punya rencana cadangan jika bisnis sedang sepi. Jangan sampai cicilan macet hanya karena penjualan turun dalam satu bulan.
Dengan menerapkan strategi di atas, Anda tidak lagi sekadar "mencoba nasib" saat mencari modal, tetapi sedang menjemput peluang dengan persiapan yang matang. Selamat mencoba!
Contoh Kasus: Belajar dari Pengalaman Ibu Sari (Katering "Rasa Rumahan")
Untuk memberikan gambaran nyata, mari kita lihat kisah Ibu Sari, seorang pemilik katering di Jawa Barat. Tahun lalu, Ibu Sari mengajukan pinjaman sebesar Rp50 juta untuk membeli oven industri dan menambah motor pengantar. Meskipun omzetnya mencapai Rp30 juta per bulan, pengajuannya ditolak mentah-mentah oleh bank.
Kesalahannya? Ibu Sari mencampuradukkan uang belanja dapur rumah tangga dengan uang operasional katering. Di rekeningnya, saldo akhir bulan selalu terlihat kecil karena ia sering menarik uang bisnis untuk keperluan pribadi tanpa pencatatan. Bank melihat ini sebagai risiko tinggi karena bisnis dianggap tidak memiliki arus kas yang stabil.
Setelah belajar dari kegagalan tersebut, Ibu Sari mulai memisahkan rekening pribadi dan bisnis. Ia menggunakan aplikasi pembukuan sederhana untuk mencatat setiap pengeluaran. Enam bulan kemudian, dengan dokumen yang rapi dan arus kas yang transparan, ia kembali mengajukan pinjaman. Hasilnya? Bank tidak hanya menyetujui Rp50 juta, tetapi menawarinya limit hingga Rp100 juta karena melihat potensi pertumbuhan bisnis yang terukur.
Kisah Ibu Sari membuktikan bahwa kapasitas bisnis bukan hanya soal berapa banyak uang yang masuk, tapi seberapa rapi Anda mengelolanya.
FAQ: Pertanyaan Umum seputar Kesalahan UMKM Saat Mengajukan Kredit
Banyak pelaku UMKM sering menanyakan hal yang sama saat menghadapi kendala permodalan. Berikut adalah jawaban atas pertanyaan "real" yang sering muncul:
1. Mengapa pengajuan saya ditolak padahal jaminan (agunan) saya nilainya besar? Bank tidak hanya melihat jaminan. Faktor utama yang dilihat adalah Repayment Capacity (kemampuan membayar). Jika arus kas Anda tidak sehat atau dokumen keuangan berantakan, bank tetap akan menolak karena mereka tidak ingin menyita jaminan Anda; mereka ingin pinjaman tersebut kembali melalui keuntungan bisnis Anda.
2. Apakah saya tetap bisa meminjam jika memiliki skor kredit (BI Checking/SLIK OJK) yang buruk akibat tunggakan paylater? Sangat sulit. Perbankan modern sangat ketat terhadap riwayat kredit. Tunggakan kecil di paylater atau kartu kredit tetap tercatat sebagai rapor merah. Sebaiknya, lunasi semua tunggakan dan tunggu 3-6 bulan hingga riwayat Anda bersih sebelum mengajukan pinjaman bisnis.
3. Berapa lama minimal usaha harus berjalan sebelum bisa mengajukan kredit? Umumnya, bank atau lembaga keuangan meminta usaha sudah berjalan minimal 6 bulan hingga 2 tahun secara kontinu. Hal ini untuk memastikan bahwa model bisnis Anda sudah teruji dan bukan sekadar tren sesaat.
4. Bolehkah saya menggunakan dana pinjaman usaha untuk keperluan mendesak di rumah? Sangat tidak disarankan. Ini adalah kesalahan fatal yang sering menghancurkan UMKM. Begitu dana pinjaman masuk, gunakan 100% untuk produktivitas bisnis. Menggunakan modal kerja untuk konsumsi akan mengganggu arus kas pengembalian dan membahayakan aset yang Anda jaminkan.
Kesimpulan: Modal Adalah Alat, Kesiapan Adalah Kunci
Mendapatkan akses permodalan bukanlah sebuah keberuntungan, melainkan hasil dari persiapan yang matang. Banyak pelaku UMKM merasa "takut" atau "inferior" saat berhadapan dengan bank, padahal bank adalah mitra strategis yang butuh menyalurkan dana mereka kepada bisnis yang sehat.
Ingatlah bahwa penolakan di masa lalu bukanlah akhir dari segalanya. Jadikan itu sebagai kompas untuk memperbaiki manajemen internal Anda. Dengan merapikan administrasi, menjaga reputasi kredit, dan memiliki rencana penggunaan dana yang jelas, Anda sedang membangun pondasi bukan hanya untuk mendapatkan pinjaman, tetapi untuk menciptakan bisnis yang berkelanjutan dan tahan banting.
Tantangan ekonomi akan selalu ada, namun UMKM yang memiliki manajemen keuangan yang rapi adalah mereka yang akan tetap tegak berdiri dan mampu menangkap setiap peluang pertumbuhan yang muncul.
Sekarang adalah saat yang tepat untuk bergerak! Mulailah merapikan catatan keuangan Anda hari ini, pisahkan rekening pribadi dan bisnis, dan siapkan dokumen usaha Anda. Jangan menunggu butuh baru bersiap—bersiaplah sekarang agar saat peluang modal datang, Anda sudah siap mengambilnya!