Manajemen Keuangan Usaha Kecil: Cara Mengatur Arus Kas Agar Bisnis Tidak Cepat Gulung Tikar
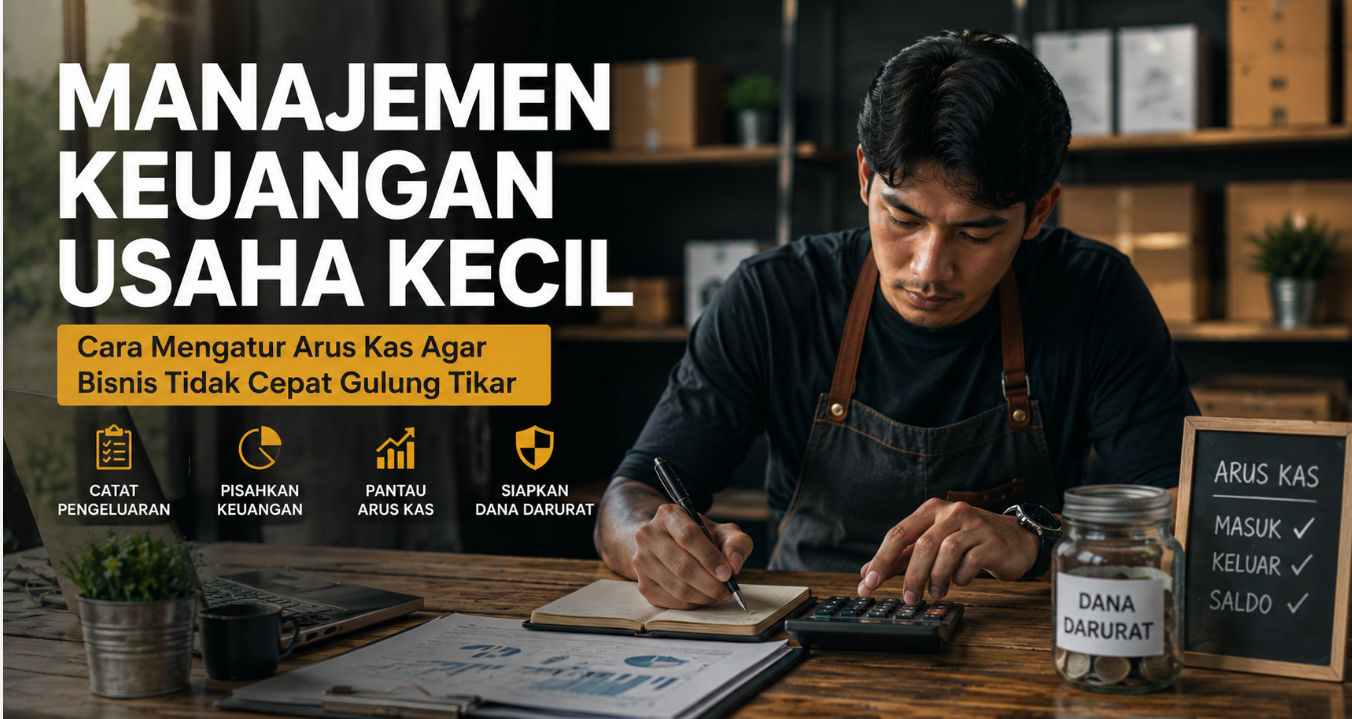
Di lanskap bisnis Indonesia yang semakin kompetitif pada tahun 2026 ini, memiliki produk yang inovatif dan strategi pemasaran yang brilian belumlah cukup untuk menjamin kelangsungan hidup sebuah usaha. Berdasarkan berbagai riset ekonomi, alasan utama mengapa banyak Usaha Mikro, Kecil, dan Menengah (UMKM) terpaksa gulung tikar di tahun-tahun pertama bukanlah karena sepinya pembeli, melainkan karena kehabisan "napas". Napas dalam dunia bisnis adalah arus kas (cash flow).
Banyak pengusaha pemula yang terjebak dalam ilusi omzet. Omzet puluhan juta per bulan seringkali membuat pelaku usaha merasa sudah sukses, padahal jika margin keuntungannya tipis dan perputaran uangnya macet di piutang pelanggan, bisnis tersebut sebenarnya sedang berjalan menuju kebangkrutan. Manajemen keuangan usaha kecil adalah fondasi mutlak yang membedakan antara bisnis musiman dan bisnis yang mampu scale-up secara berkelanjutan.
Artikel pilar dari Usahapedia ini akan membedah secara mendalam dan komprehensif mengenai tata kelola keuangan dasar untuk UMKM. Kita akan berfokus pada tiga pilar utama penyelamat bisnis: pemisahan keuangan, penyusunan laporan finansial sederhana, dan strategi taktis mengelola utang serta piutang.
1. Dosa Fatal Pertama: Mencampur Aduk Uang Pribadi dan Uang Usaha
Langkah paling fundamental dan sering kali paling sulit dilakukan oleh pelaku UMKM di Indonesia adalah memisahkan antara dompet pribadi dan laci kasir bisnis. Kebiasaan mengambil uang dari laci toko untuk sekadar membeli bensin pribadi, membayar SPP anak, atau mentraktir keluarga makan malam adalah racun finansial yang akan membunuh bisnis secara perlahan.
Mengapa hal ini sangat berbahaya?
Kehilangan Visibilitas Keuangan: Anda tidak akan pernah tahu apakah bisnis Anda benar-benar mencetak laba atau justru merugi karena uangnya bocor untuk kebutuhan pribadi.
Mengancam Kelancaran Operasional: Saat tiba waktunya untuk kulakan bahan baku atau membayar gaji karyawan, uang kas ternyata sudah habis terpakai untuk keperluan non-bisnis.
Menghambat Akses Permodalan: Tidak ada bank atau investor kredibel yang mau menyuntikkan dana (seperti KUR) pada entitas usaha yang keuangannya amburadul dan tercampur dengan pengeluaran pribadi founder-nya.
Langkah Praktis Memisahkan Keuangan
Buka Rekening Bank Terpisah Sejak Hari Pertama: Anda tidak harus langsung membuat entitas PT untuk membuka rekening bisnis. Gunakan rekening tabungan biasa di bank lokal, namun dedikasikan hanya untuk lalu lintas transaksi usaha. Pastikan semua pembayaran dari pelanggan masuk ke rekening ini.
Gaji Diri Anda Sendiri: Alih-alih mengambil uang seenaknya dari kas bisnis, tetapkan gaji bulanan tetap untuk diri Anda sendiri sebagai manajer/pengelola bisnis. Masukkan gaji tersebut ke dalam biaya operasional usaha. Jika bisnis sedang sepi, Anda harus rela menahan diri. Jika bisnis sedang untung besar, kelebihan dananya ditahan sebagai laba ditahan (retained earnings) untuk ekspansi, bukan untuk foya-foya pribadi.
Disiplin Pencatatan: Jika dalam keadaan sangat terdesak Anda terpaksa menggunakan uang usaha (atau sebaliknya, menyuntikkan uang pribadi ke usaha di tengah bulan), catatlah itu sebagai piutang atau utang perusahaan kepada pemilik, dan harus dikembalikan.
(Baca juga: Panduan Lengkap Memilih Aplikasi Pembukuan Gratis Terbaik untuk UMKM Lokal)
2. Membuat Laporan Keuangan Sederhana (Kompas Bisnis Anda)
Banyak pelaku UMKM yang merasa insecure mendengar kata "laporan keuangan" karena membayangkan tabel akuntansi debit-kredit yang rumit ala korporasi multinasional. Kenyataannya, untuk usaha kecil, Anda hanya membutuhkan dua instrumen laporan utama yang sederhana namun akurat: Laporan Laba-Rugi dan Neraca.
A. Laporan Laba-Rugi (Income Statement)
Laporan laba-rugi adalah rapor bulanan bisnis Anda. Tujuannya hanya satu: menjawab pertanyaan "Apakah bulan ini bisnis saya untung atau rugi?".
Komponen dasar yang wajib ada dalam Laporan Laba-Rugi UMKM:
Pendapatan (Penjualan/Omzet): Total uang yang masuk dari penjualan produk atau jasa Anda.
Harga Pokok Penjualan (HPP): Biaya langsung yang dikeluarkan untuk memproduksi barang yang terjual (bahan baku, biaya produksi langsung, kemasan).
(Baca juga: Cara Menghitung HPP yang Akurat Agar Tidak Salah Menentukan Harga Jual)
Laba Kotor: Pendapatan dikurangi HPP.
Biaya Operasional (OPEX): Biaya yang tetap keluar tanpa peduli barang laku atau tidak (gaji karyawan, sewa tempat, tagihan listrik, internet, biaya pemasaran).
Laba Bersih: Laba kotor dikurangi total biaya operasional dan pajak (jika ada). Inilah keuntungan nyata yang bisa Anda nikmati atau putar kembali ke dalam bisnis.
Tips Usahapedia: Jangan pernah terkecoh dengan Laba Kotor yang besar jika Anda tidak bisa mengontrol Biaya Operasional. Banyak bisnis kuliner yang HPP-nya rendah, namun hancur karena biaya sewa ruko dan gaji karyawan yang membengkak di luar kapasitas omzet.
B. Laporan Neraca (Balance Sheet)
Jika laba-rugi adalah "video" perjalanan bisnis selama satu bulan, maka Neraca adalah "foto rontgen" kondisi kesehatan bisnis Anda pada satu titik waktu tertentu (misalnya per 31 Desember). Neraca menunjukkan seberapa kuat fondasi finansial usaha Anda.
Formula Neraca selalu seimbang: Aset = Kewajiban (Utang) + Modal (Ekuitas)
Aset (Harta): Apa yang bisnis Anda miliki. Terdiri dari Aset Lancar (uang kas, saldo di bank, piutang pelanggan, stok barang di gudang) dan Aset Tetap (kendaraan operasional, mesin, peralatan, perabotan toko).
Kewajiban (Utang): Apa yang bisnis Anda pinjam dari pihak luar. Terdiri dari utang jangka pendek (utang ke supplier bahan baku yang harus dibayar bulan depan) dan utang jangka panjang (kredit investasi dari bank yang dicicil 3 tahun).
Modal (Ekuitas): Nilai bersih bisnis Anda (uang modal awal yang Anda setor ditambah dengan akumulasi laba bersih yang belum ditarik dari tahun-tahun sebelumnya).
Memahami neraca sangat penting. Misalnya, Anda mungkin melihat Aset Anda besar (katakanlah Rp 100 juta), tetapi jika Rp 80 juta dari aset tersebut ternyata didanai dari utang bank berbunga tinggi, maka kondisi bisnis Anda sebenarnya berada dalam risiko tinggi (high leverage).
3. Strategi Taktis Mengelola Arus Kas, Utang, dan Piutang
Laba di atas kertas (di Laporan Laba-Rugi) tidak ada artinya jika wujudnya tidak berupa uang tunai (cash) di rekening bank Anda. Di sinilah letak seni manajemen arus kas (cash flow management). Cash is King.
Masalah utama perusak arus kas UMKM biasanya bersumber dari dua hal: Piutang (pelanggan telat bayar) dan Utang (tagihan supplier atau bank yang jatuh tempo saat kas sedang kosong).
Manajemen Piutang: Memastikan Uang Anda Cepat Kembali
Banyak pelaku UMKM, terutama di sektor B2B (menjual ke bisnis lain) atau jasa, memberikan fasilitas "bayar di belakang" (Tempo 14 hari atau 30 hari) untuk menarik pelanggan. Ini adalah strategi yang sah, namun sangat berbahaya jika tidak diawasi ketat.
Lakukan Seleksi Pelanggan: Tidak semua pelanggan layak diberikan fasilitas kredit/utang. Terapkan sistem pembayaran Cash on Delivery (COD) atau wajib DP (Down Payment) minimal 50% untuk pelanggan baru. Berikan fasilitas tempo hanya kepada klien lama yang memiliki rekam jejak pembayaran bersih.
Invoice yang Jelas dan Tepat Waktu: Keterlambatan pembayaran sering terjadi karena pemilik usaha malas atau lambat mengirimkan tagihan (invoice). Segera kirimkan tagihan di hari yang sama saat pekerjaan selesai atau barang diterima. Cantumkan tanggal jatuh tempo dengan huruf tebal.
Berikan Insentif untuk Pembayaran Cepat: Anda bisa menerapkan sistem diskon termin. Misalnya "Termin 2/10, n/30" (Pelanggan mendapat diskon 2% jika membayar dalam 10 hari, namun batas akhir pembayaran tetap 30 hari). Bagi banyak klien, diskon 2% ini cukup menggiurkan untuk mempercepat pencairan uang Anda.
(Baca juga: Tips Ampuh Menghindari Kredit Macet dari Pelanggan dan Cara Menagih Secara Profesional)
Manajemen Utang: Memanfaatkan Uang Orang Lain Secara Etis
Berutang dalam bisnis bukanlah sesuatu yang diharamkan, asalkan utang tersebut adalah utang produktif (untuk membeli mesin yang akan meningkatkan kapasitas produksi), bukan utang konsumtif (untuk merenovasi kantor agar terlihat mewah padahal tidak mendatangkan pelanggan).
Negosiasi Tempo dengan Supplier: Jika pelanggan Anda membayar dalam waktu 30 hari, berusahalah agar Anda bisa membayar supplier bahan baku Anda dalam waktu 45 hari. Selisih waktu 15 hari inilah yang akan membuat napas arus kas Anda sangat lega. Bangun hubungan baik dan kepercayaan dengan pemasok lokal untuk mendapatkan fasilitas ini.
Rasio Utang yang Sehat (Debt-to-Equity Ratio): Jangan berutang melebihi kapasitas bayar. Pastikan cicilan bulanan utang (pokok + bunga) maksimal tidak lebih dari 30% dari rata-rata Laba Bersih bulanan Anda. Jika lebih dari itu, satu kali saja terjadi penurunan omzet, bisnis Anda akan langsung megap-megap menghadapi debt collector.
Prioritaskan Kewajiban Berbunga Tinggi: Jika Anda memiliki beberapa pinjaman (misalnya dari P2P lending dengan bunga harian yang mencekik, dan utang bank dengan bunga tahunan rendah), selalu prioritaskan uang kas Anda untuk melunasi utang dengan bunga paling agresif terlebih dahulu.
Membuat Cadangan Kas Darurat (Buffer Cash)
Sama seperti keuangan personal, bisnis pun wajib memiliki Dana Darurat. Targetkan untuk menyimpan sejumlah uang kas yang cukup untuk menutupi minimal 3 hingga 6 bulan Biaya Operasional Tetap (gaji, sewa, listrik), meskipun bisnis Anda sama sekali tidak menghasilkan penjualan satu rupiah pun. Dana inilah yang menyelamatkan jutaan UMKM tangguh di Indonesia saat terjadi krisis tak terduga atau pandemi di masa lampau.
Kesimpulan: Disiplin adalah Kunci Keberlanjutan
Mengatur keuangan usaha kecil bukanlah tentang seberapa jago Anda dalam ilmu matematika yang rumit. Manajemen keuangan UMKM murni tentang disiplin, konsistensi, dan kejujuran pada diri sendiri.
Mulailah dengan langkah paling sederhana hari ini: pisahkan rekening bank Anda. Kemudian, mulai biasakan diri mencatat setiap sen uang yang masuk dan keluar, hitung HPP dengan teliti, periksa piutang yang belum tertagih, dan kelola utang dengan bijak.
Dengan tata kelola keuangan dan arus kas yang transparan serta sehat, bisnis UMKM Anda tidak hanya akan selamat dari jurang kebangkrutan, tetapi juga memiliki fondasi beton yang kokoh untuk bertumbuh pesat, berekspansi, dan menjadi pemain besar di industri yang Anda geluti. Mari benahi pembukuan, jaga arus kas, dan pastikan setiap langkah bisnis Anda dihitung secara matang demi meraih cuan maksimal!