Panduan Senior Editor: Tips Mengelola Keuangan Pribadi dan Bisnis Agar Pisah Total
Kami sering mendengar keluhan yang sama dari para pebisnis, terutama UMKM yang sedang bertumbuh: "Mengapa keuntungan terlihat besar di laporan, tapi kas di bank selalu terasa kosong?" Jawabannya seringkali sederhana, namun mematikan bagi kelangsungan usaha: Uang pribadi dan uang bisnis menggunakan ‘dompet’ yang sama. Mencampuradukkan kedua sumber dana ini bukan hanya masalah disiplin belaka, ini adalah masalah struktural yang secara fundamental merusak kemampuan Anda dalam mengukur profitabilitas sesungguhnya dan menyebabkan stres arus kas yang tidak perlu.
Artikel ini hadir sebagai konsultan keuangan praktis Anda. Kami akan membedah langkah-langkah konkret, mulai dari mengatur Tips Mengelola Keuangan Pribadi yang solid hingga membangun sistem pemisahan yang kebal bocor antara kebutuhan operasional usaha dan kebutuhan rumah tangga Anda. Tujuannya jelas: Memastikan Anda dapat membuat keputusan bisnis yang berdasarkan data akurat, bukan berdasarkan asumsi sisa uang di rekening.
Apa itu Tips Mengelola Keuangan Pribadi dalam Konteks Bisnis Modern?
Dalam konteks UMKM dan bisnis modern, tips mengelola keuangan pribadi bukan hanya tentang mencatat pengeluaran harian Anda di rumah. Ini adalah tindakan strategis untuk mendirikan "dinding api" (firewall) yang memisahkan identitas keuangan Anda (sebagai individu) dari identitas keuangan perusahaan (sebagai entitas hukum atau bisnis).
Sistem pemisahan ini mengharuskan pemilik bisnis memperlakukan dirinya sendiri layaknya karyawan, di mana ia menerima kompensasi yang jelas (gaji, dividen, atau laba) dari bisnis. Keberhasilan dalam memisahkan keduanya adalah fondasi utama bagi akuntabilitas, transparansi, dan kesehatan fiskal jangka panjang.
Mengapa Pemisahan Keuangan Pribadi dan Bisnis Ini Krusial?
Meskipun terlihat merepotkan di awal, kegagalan memisahkan keuangan akan mendatangkan risiko operasional, legal, dan mental yang jauh lebih besar.
Berikut adalah poin-poin utama mengapa pemisahan ini bersifat krusial:
- Pengukuran Profitabilitas Akurat: Anda tidak akan pernah tahu apakah bisnis Anda benar-benar untung jika setiap saat uang operasional ditarik untuk membayar belanja bulanan atau tagihan pribadi. Pemisahan memastikan data laba bersih Anda valid.
- Risiko Hukum dan Audit: Bagi bisnis yang sudah berbadan hukum (PT atau CV), mencampur dana dapat menimbulkan masalah serius saat audit pajak atau legalitas. Bukti transaksi yang campur aduk membuat Anda rentan.
- Stres Arus Kas yang Tidak Perlu: Saat Anda tidak tahu persis berapa burn rate pribadi dan bisnis, Anda cenderung panik dan mengambil keputusan reaktif, seperti menunda pembayaran supplier padahal uangnya ada, hanya saja sudah terpakai untuk renovasi rumah.
- Akses Modal dan Investor: Bank, lembaga keuangan, atau calon investor tidak akan pernah serius membiayai bisnis yang laporan keuangannya bercampur dengan laporan keuangan individu pemiliknya. Transparansi adalah kunci investasi.
(Lanjutkan ke Bagian 2: Langkah-Langkah Konkret Pemisahan)
Strategi Jitu Memisahkan Dua Dunia Keuangan
Memisahkan keuangan pribadi dari bisnis memang butuh disiplin, tetapi hasilnya sangat sepadan. Ketika kedua dunia ini jelas batasnya, Anda bisa mengambil keputusan bisnis yang lebih baik dan hidup pribadi Anda pun jauh dari stres finansial.
Berikut adalah tiga strategi inti yang bisa langsung Anda terapkan hari ini.
1. Pisahkan Total Rekening Bank dan E-Wallet (Prinsip Sakral)
Ini adalah langkah paling mendasar dan tidak bisa ditawar. Jangan pernah mencampuradukkan aset bisnis dengan aset pribadi. Rekening bank ibarat tembok pemisah yang kokoh.
Cara Terapkan Langkah Ini:
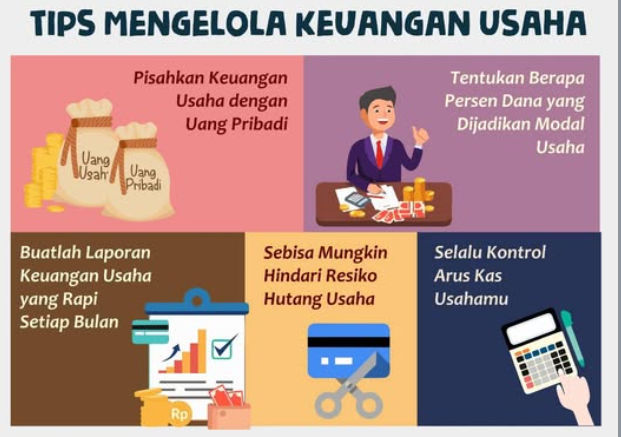
- Buka Dua Akun Spesifik: Pastikan Anda memiliki rekening A (Khusus Bisnis/Operasional) dan rekening B (Khusus Pribadi/Gaji).
- Kartu yang Berbeda: Jangan pernah menggunakan kartu debit atau kartu kredit bisnis Anda untuk pengeluaran pribadi, seperti membayar kopi, belanja bulanan, atau biaya listrik rumah.
- Pisahkan E-Wallet: Jika bisnis Anda menggunakan layanan e-wallet (seperti GoPay Bisnis, DANA Bisnis, atau dompet digital lain), pastikan saldo di sana hanya digunakan untuk transaksi bisnis saja.
Intinya: Anggap saja uang di rekening bisnis bukan uang Anda secara pribadi, melainkan uang operasional perusahaan. Ini akan melatih mental Anda agar tidak mudah tergoda mengambil dana di sana.
2. Tentukan Gaji Bulanan Anda (Bayar Diri Sendiri Dulu)
Banyak pebisnis pemula jatuh ke dalam jebakan mengambil uang bisnis kapan saja mereka butuh. Ini membuat laba bisnis tidak jelas dan keuangan pribadi Anda jadi sangat tidak stabil.
Anda, sebagai pemilik bisnis, harus mendapatkan kompensasi yang tetap—alias gaji.
Cara Terapkan Langkah Ini:
- Tentukan Nominal Konsisten: Tetapkan jumlah gaji bulanan yang realistis, sesuai dengan kemampuan bisnis Anda, dan anggap diri Anda sebagai karyawan inti.
- Jadwalkan Transfer Otomatis: Lakukan transfer dana dari rekening Bisnis ke rekening Pribadi tepat pada tanggal yang sama setiap bulan (misalnya, setiap tanggal 25).
- Disiplin: Setelah gaji ditransfer, semua kebutuhan pribadi harus dipenuhi menggunakan uang dari rekening Pribadi ini, bukan lagi dari kas bisnis.
Manfaatnya: Dengan memiliki gaji tetap, Anda menciptakan stabilitas keuangan pribadi. Bisnis pun terpaksa beroperasi secara efisien dengan sisa dana setelah gaji dibayarkan.
3. Gunakan Alat Pencatat yang Berbeda (Jangan Gabungkan di Satu Buku)
Pemisahan rekening harus diikuti dengan pemisahan pencatatan. Menggunakan satu spreadsheet atau satu buku kas untuk mencatat pengeluaran pribadi dan bisnis adalah resep menuju kebingungan saat tutup buku.
Cara Terapkan Langkah Ini:
- Bisnis Butuh Aplikasi Akuntansi: Untuk bisnis, gunakan alat yang memang didesain untuk pelaporan keuangan (seperti software akuntansi sederhana, atau setidaknya Excel/Google Sheet khusus untuk cash flow bisnis).
- Pribadi Cukup Aplikasi Budgeting: Untuk pribadi, Anda bisa menggunakan aplikasi budgeting yang fokus pada alokasi anggaran pribadi, bukan laporan laba rugi.
- Tandai dengan Jelas: Setiap transaksi bisnis harus punya bukti dan kategori yang jelas. Jika ada transaksi transfer gaji, catat sebagai Biaya Gaji Pemilik di sisi bisnis, dan Pemasukan Gaji di sisi pribadi.
Ingat: Pemisahan alat pencatatan memastikan bahwa ketika Anda melihat laporan laba rugi bisnis, Anda benar-benar melihat kinerja bisnis, tanpa tercampur pengeluaran Anda untuk bayar cicilan motor pribadi.
Tips Menghindari Kesalahan Umum (Berdasarkan Pengalaman Lapangan)
Banyak entrepreneur tahu bahwa keuangan harus dipisah, tetapi sering tergelincir karena alasan praktis atau desakan kebutuhan. Hindari dua jebakan fatal ini:
1. Jauhi Prinsip 'Nanti Saya Ganti' (Utang Terhadap Bisnis)
Ini adalah kesalahan paling umum. Ketika Anda sedang terdesak dan hanya kartu ATM bisnis yang ada di dompet, Anda berpikir: "Ah, pakai uang bisnis dulu deh, nanti minggu depan pas gajian saya ganti."
Risiko:
- Seringkali, Anda lupa menggantinya.
- Jika diganti, tanggal transaksi penggantian dan transaksi awal berbeda, membuat laporan bulanan jadi kacau balau dan sulit dipertanggungjawabkan (terutama saat pajak).
Solusi Tegas: Jika Anda butuh uang mendadak, transfer dana yang dibutuhkan dari rekening pribadi Anda ke rekening bisnis (sebagai pinjaman pribadi) terlebih dahulu, baru gunakan kartu bisnis. Atau, ambil uang dari rekening pribadi Anda. Jangan pernah meminjam tanpa proses administrasi yang jelas.
2. Jangan Remehkan Uang Kecil (Petty Cash)
Kebocoran terbesar seringkali datang dari uang tunai atau uang kecil yang dianggap remeh.
Contohnya: Anda membayar parkir mobil pribadi dengan uang kas kembalian toko, atau menggunakan saldo e-wallet bisnis untuk membeli jajanan saat rapat pribadi.
Risiko:
- Uang tunai adalah area abu-abu yang paling sulit dilacak.
- Laporan kas Anda tidak akan pernah seimbang karena pengeluaran kecil pribadi itu tidak dicatat sebagai biaya bisnis.
Solusi Tegas: Jika Anda harus mengeluarkan biaya pribadi di tengah jam kerja, gunakan uang pribadi Anda. Jika Anda ingin mengganti dana petty cash bisnis yang terpakai untuk keperluan pribadi, segera lakukan transfer penggantian saat itu juga, bukan menundanya.
Tentu, berikut adalah penyelesaian artikel mengenai tips mengelola keuangan pribadi, mencakup ilustrasi kasus, FAQ, dan kesimpulan yang memberdayakan.
Contoh Kasus / Ilustrasi Singrat: Kisah Transformasi "Bani"
Mengelola keuangan sering kali terasa berat hingga kita melihat buktinya. Mari kita ambil contoh Bani, seorang karyawan swasta di Jakarta yang bergaji Rp 8 juta per bulan.
Selama bertahun-tahun, Bani merasa gaji tersebut ‘menguap’ begitu saja. Ia tidak punya tabungan dan selalu cemas saat akhir bulan. Setelah membaca tips pengelolaan keuangan, Bani memutuskan untuk menerapkan sistem 50/30/20 dan mulai melacak pengeluaran melalui aplikasi.
Awalnya sulit, terutama di bagian 30% untuk Keinginan (gaya hidup). Namun, setelah tiga bulan konsisten:
- Ia berhasil mengalokasikan Rp 1,6 juta (20%) untuk investasi dan dana darurat.
- Ia menemukan bahwa ia menghabiskan Rp 800 ribu sebulan hanya untuk kopi kemasan yang tidak disadari.
- Setelah mengidentifikasi 'kebocoran' tersebut, ia mengalihkannya ke investasi jangka pendek.
Hasilnya? Dalam 6 bulan, Bani memiliki dana darurat setara dua bulan gaji. Keuangan bukan lagi sumber stres, melainkan alat yang memberikannya kebebasan untuk merencanakan masa depan—semua berkat kemauan untuk melacak dan mengalokasikan dananya secara sadar.
FAQ (Pertanyaan Umum seputar Tips Mengelola Keuangan Pribadi)
Kami mengumpulkan beberapa pertanyaan paling sering diajukan oleh pembaca yang baru memulai perjalanan pengelolaan keuangan mereka.
1. Bagaimana cara mengelola keuangan jika penghasilan saya tidak stabil (freelancer atau komisi)?
Ini adalah tantangan umum. Kuncinya adalah menerapkan Anggaran Dasar Terendah (Minimum Base Budget).
- Tentukan Pengeluaran Wajib Mutlak: Hitung berapa biaya minimum yang Anda butuhkan untuk bertahan hidup (sewa, cicilan, kebutuhan pokok). Ini adalah prioritas 100% yang harus selalu ditutup.
- Gunakan Sistem Persentase: Daripada menetapkan angka tetap, gunakan persentase (misalnya, 50% untuk Kebutuhan). Ketika bulan itu pendapatan Anda tinggi, alokasi persentase Anda untuk Tabungan/Investasi akan otomatis meningkat.
- Bangun 'Penyangga': Setelah dana darurat terbangun, buat "Penyangga Pendapatan" (Income Buffer) yang menyimpan pendapatan 1-2 bulan ke depan. Ini memastikan bahwa meskipun ada bulan yang sepi, gaji Anda tetap masuk ke rekening utama secara stabil, menghindari stres dari ketidakpastian.
2. Saya sering gagal dalam konsistensi melacak pengeluaran. Bagaimana cara mempertahankannya?
Konsistensi adalah musuh terbesar dalam budgeting. Jangan anggap budgeting sebagai hukuman, melainkan sebagai alat diagnosa kesehatan finansial.
- Automasi adalah Kunci: Otomatisasi transfer ke pos Tabungan dan Investasi di awal bulan, segera setelah gajian. Jika uang sudah dialokasikan ke "wadah" yang berbeda, Anda tidak tergoda untuk menggunakannya.
- Jadwalkan 'Kencan Uang' (Money Date): Sisihkan 15-30 menit setiap minggu (misalnya, setiap Minggu malam) untuk meninjau pengeluaran Anda. Jangan menghakimi diri sendiri, cukup catat dan pelajari.
- Maafkan Diri Sendiri: Jika Anda terlanjur boros suatu hari, jangan jadikan alasan untuk berhenti sama sekali. Langsung kembali ke jalur yang benar keesokan harinya. Konsistensi kecil lebih baik daripada kesempurnaan sesaat.
3. Apakah sudah terlambat bagi saya yang berusia 35 tahun ke atas untuk mulai berinvestasi?
Sama sekali tidak. Prinsip investasi yang paling penting adalah: Waktu Terbaik Kedua untuk Berinvestasi Adalah Sekarang.
Meskipun Anda kehilangan keuntungan dari compounding di usia 20-an, Anda masih memiliki keuntungan besar: pengalaman dan biasanya pendapatan yang lebih stabil.
- Fokus pada Catch-up Saving: Karena waktu yang tersisa lebih pendek, Anda mungkin perlu meningkatkan persentase alokasi untuk investasi (mungkin 25% atau 30% dari penghasilan jika memungkinkan), terutama untuk dana pensiun.
- Gunakan Kekuatan Bunga Majemuk: Meskipun Anda mulai terlambat, kekuatan bunga majemuk akan tetap bekerja secara eksponensial dalam jangka waktu 15-20 tahun. Menunda satu tahun lagi jauh lebih merugikan daripada memulai hari ini.
4. Mana yang harus diprioritaskan: melunasi utang atau menabung?
Secara umum, prioritaskan melunasi utang yang memiliki bunga tinggi, sambil tetap menabung dalam jumlah kecil.
- Dana Darurat Minimal: Kumpulkan dana darurat yang sangat kecil (misalnya, setara 1 bulan pengeluaran) terlebih dahulu. Ini mencegah Anda mengambil utang baru jika ada keadaan mendesak.
- Serang Utang Bunga Tinggi: Lunasi utang konsumtif dengan bunga paling tinggi (seperti pinjaman online atau kartu kredit). Bunga utang ini biasanya jauh lebih tinggi daripada potensi pengembalian investasi yang aman.
- Investasi Jangka Panjang: Setelah utang bunga tinggi hilang, barulah tingkatkan persentase tabungan dan investasi Anda secara agresif.
Kesimpulan
Mengelola keuangan pribadi sering kali dianggap sebagai beban, suatu tugas yang rumit dan penuh perhitungan matematika. Namun, pandangan tersebut harus diubah. Mengelola keuangan bukanlah tentang membatasi diri atau hidup menderita. Sebaliknya, ini adalah seni memberdayakan diri untuk membuat pilihan hidup yang lebih baik dan lebih bebas.
Kebebasan finansial sejati bukanlah tentang memiliki uang miliaran, melainkan tentang memiliki kendali. Kendali atas waktu Anda, kendali atas keputusan karier Anda, dan kendali atas bagaimana Anda menghabiskan masa pensiun Anda. Ketika Anda memahami ke mana perginya setiap rupiah, Anda tidak hanya menghemat; Anda sedang berinvestasi pada versi diri Anda di masa depan—versi yang lebih tenang, lebih siap, dan tidak terbebani oleh ketidakpastian ekonomi.
Ingatlah, mengelola uang adalah keterampilan hidup, sama pentingnya dengan nutrisi atau olahraga. Perjalanan ini mungkin memiliki hambatan, tetapi setiap langkah kecil, setiap pencatatan pengeluaran, setiap rupiah yang dialokasikan ke investasi, membawa Anda semakin dekat pada tujuan akhir Anda: Kedamaian Finansial.
Jangan tunda lagi. Ambil buku catatan atau buka aplikasi pelacak keuangan Anda