Peluang Emas UMKM: Strategi Memanfaatkan QRIS Global di 8 Negara (China-Korea)
Di era digitalisasi yang serba cepat ini, batas-batas negara terasa semakin tipis. Mulai dari pelaku UMKM yang menjual produk kerajinan ke luar negeri, hingga pebisnis pemula yang mencari bahan baku dari pemasok asing, efisiensi biaya transaksi valuta asing (valas) selalu menjadi tantangan utama.
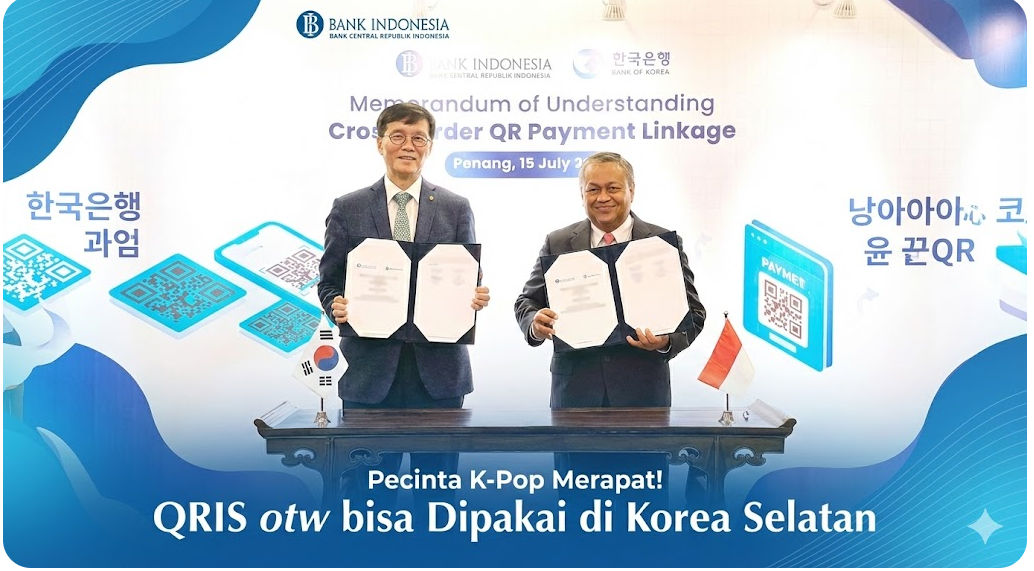
Kita semua tahu betapa rumit dan mahalnya konversi mata uang, atau biaya tersembunyi saat menggunakan kartu kredit di luar negeri. Namun, kabar baik datang dari regulator tertinggi kita. Bank Indonesia (BI) menargetkan ambisi besar: memperluas jangkauan Quick Response Code Indonesian Standard (QRIS) ke delapan negara pada tahun ini, termasuk raksasa ekonomi seperti China dan Korea Selatan.
Ini bukan sekadar berita bagi para pelancong. Bagi Usahapedia, ini adalah revolusi finansial yang membuka gerbang peluang baru bagi pelaku UMKM. Artikel ini akan menganalisis secara mendalam mengapa ekspansi QRIS ini wajib Anda manfaatkan, serta tips keuangan praktis agar bisnis Anda tidak hanya bertahan, tetapi juga berkembang melintasi batas negara.
Mengapa Peluang Ekspansi QRIS Ini Sangat Menjanjikan bagi UMKM?
Bagi pebisnis, setiap kemudahan transaksi adalah potensi cuan baru. Ekspansi QRIS ke pasar utama Asia membawa dua keuntungan finansial dan operasional yang signifikan:
1. Efisiensi Biaya Transaksi Valuta Asing (Valas)
Saat Anda berbisnis atau bepergian ke luar negeri, Anda sering dikenakan biaya konversi, spread rate yang tinggi, atau biaya administrasi bank/kartu. Dengan sistem Cross-Border QRIS, proses konversi mata uang cenderung lebih
- Potensi Hemat: Anda bisa memangkas biaya tersembunyi yang biasanya mencapai 2%-4% dari total transaksi jika dibandingkan dengan penarikan tunai atau penggunaan kartu kredit konvensional.
2. Membuka Pintu Pemasaran dan Pembayaran Internasional
Bagi UMKM yang bergerak di sektor pariwisata atau memiliki toko fisik di area turis, perluasan ini adalah emas. Bayangkan, turis dari China atau Korea Selatan bisa langsung membayar produk atau layanan Anda menggunakan aplikasi pembayaran mereka, sementara dana yang Anda terima langsung masuk ke rekening dalam bentuk Rupiah (IDR). Hal ini:
- Meningkatkan Konversi: Turis tidak perlu repot menukar uang tunai, yang seringkali menjadi hambatan saat berbelanja.
- Meningkatkan Kepercayaan: Transaksi tercatat rapi dan sah secara digital, meminimalkan risiko penipuan yang sering terjadi pada transaksi tunai.
3. Akses Lebih Mudah ke Pasar Supplier Asing
UMKM seringkali mengimpor bahan baku atau produk dari negara-negara yang ditargetkan (seperti China atau Korea Selatan). Jika sistem QRIS ini bersifat bilateral (Indonesia bisa membayar ke luar, luar bisa membayar ke Indonesia), maka pembayaran kepada supplier di negara tersebut menjadi
Mengenal Konsep Dasar: Apa Itu Cross-Border QRIS?
Sebelum kita membahas tips keuangannya, penting bagi Anda untuk memahami esensi dari teknologi ini.
QRIS (Quick Response Code Indonesian Standard)
QRIS adalah standar kode QR pembayaran yang ditetapkan oleh Bank Indonesia untuk mengintegrasikan semua metode pembayaran nontunai berbasis kode QR di Indonesia. Baik Anda menggunakan BCA Mobile, GoPay, atau OVO, semua transaksi menggunakan satu kode standar: QRIS.
Cross-Border QRIS: Standarisasi Bahasa Keuangan
Secara sederhana, Cross-Border QRIS adalah mekanisme interkoneksi sistem pembayaran QR antarnegara. Ini ibarat menciptakan "bahasa" pembayaran yang universal dan dapat dimengerti oleh sistem di negara mitra.
Ketika Anda berada di Seoul, Korea Selatan, dan ingin membeli makanan, Anda cukup memindai kode QR yang tertera di sana menggunakan aplikasi perbankan atau dompet digital Indonesia yang sudah terintegrasi QRIS. Secara otomatis, sistem akan:
- Menerjemahkan harga Won (KRW) ke Rupiah (IDR).
- Menggunakan dana di rekening Rupiah Anda.
- Mentransfer dana tersebut kepada pedagang di Korea Selatan dalam mata uang mereka (Won).
Proses ini terjadi
Peluang Emas UMKM: Strategi Memanfaatkan QRIS Global di 8 Negara (China-Korea)
Kelanjutan dari pengumuman Bank Indonesia (BI) mengenai target penggunaan QRIS di 8 negara—termasuk raksasa ekonomi seperti Tiongkok dan Korea Selatan—bukan hanya kabar baik bagi sektor pariwisata, tetapi merupakan Strategi percepatan digitalisasi yang wajib direspons oleh para pelaku UMKM Indonesia.
Ketersediaan QRIS di luar negeri secara efektif membuka dua jalur Omzet baru: (1) Menarik wisatawan mancanegara berbelanja di dalam negeri menggunakan mata uang mereka, dan (2) Memudahkan transaksi bisnis/dagang bagi UMKM yang melakukan ekspor atau impor skala kecil.
Bagaimana cara UMKM Indonesia bersiap dan mengoptimalkan fitur QRIS lintas batas ini? Berikut adalah panduan langkah demi langkah yang praktis.
Cara Memulai dan Strategi Penerapan QRIS Global bagi UMKM
Untuk memastikan bisnis Anda siap menerima pembayaran dari turis atau mitra bisnis dari 8 negara target BI, persiapan tidak hanya soal teknologi, tetapi juga penyesuaian keuangan dan operasional.
1. Persiapan Infrastruktur dan Legalitas Dasar
Memanfaatkan QRIS Global tidak memerlukan investasi Modal besar, tetapi membutuhkan administrasi yang tepat.
- Aktivasi QRIS Standar: Pastikan UMKM Anda sudah terdaftar resmi sebagai merchant QRIS. Hubungi Penyedia Jasa Pembayaran (PJP) yang Anda gunakan (Bank atau Fintech) dan pastikan akun Anda memiliki status aktif yang baik.
- Verifikasi Lintas Batas: Tanyakan kepada PJP Anda apakah mereka telah menyediakan fitur QRIS Lintas Batas (Cross-Border). Meskipun BI mendorong hal ini, penyedia layanan Anda mungkin memerlukan aktivasi tambahan.
- Pelabelan yang Jelas: Pasang tanda terima pembayaran QRIS di lokasi yang mudah dilihat, lengkap dengan logo negara-negara mitra (misalnya: logo pembayaran Tiongkok, Korea, Thailand, dll.) untuk meyakinkan turis asing bahwa pembayaran mereka diterima.
2. Strategi Penetapan Harga dan Keuangan (Profit Margin)
Ini adalah langkah krusial. Transaksi internasional melibatkan konversi mata uang dan biaya tambahan. Pengelolaan Profit harus diperhitungkan sejak awal.
- Tentukan Skema Pricing: Keputusan penting: Apakah harga yang Anda tawarkan (misalnya Rp 100.000) sudah final, atau apakah Anda akan menanggung potensi fluktuasi kurs dan biaya konversi?
- Saran: Tetapkan harga jual dalam Rupiah (IDR), dan biarkan sistem QRIS yang melakukan konversi otomatis di sisi pelanggan asing.
- Pahami Biaya MDR Internasional: Setiap transaksi QRIS dikenakan MDR (Merchant Discount Rate). Untuk transaksi domestik, MDR UMKM biasanya 0,7%. Transaksi lintas batas kemungkinan memiliki MDR yang sedikit lebih tinggi karena melibatkan biaya konversi antar-negara.
- Hitungan Sederhana: Jika MDR Internasional Anda 1.5% (berbeda dari 0.7%), pastikan margin Profit produk Anda cukup tinggi untuk menyerap biaya ekstra ini.
- Monitor Kurs Harian: Meskipun transaksi dikonversi otomatis, operator UMKM perlu memantau nilai tukar mata uang utama (CNY, KRW, MYR, dll.) dari situs BI untuk memahami nilai setelmen yang akan mereka terima.
3. Pelatihan Karyawan dan Mitigasi Risiko
Staf lini depan harus siap melayani pelanggan asing, terutama dalam menjelaskan proses pembayaran yang berbeda dari standar domestik.
- Simulasi Transaksi Asing: Latih karyawan Anda cara memverifikasi pembayaran dari platform asing. Pastikan mereka tahu bagaimana tampilan notifikasi pembayaran dari wallet asing (seperti Alipay atau Wechat Pay) di mesin EDC atau aplikasi merchant Anda.
- Pelayanan Bahasa Sederhana: Minimal, staf harus mampu mengucapkan frasa seperti "Silakan pindai kode ini" dalam Bahasa Inggris atau bahasa mitra yang relevan (misalnya, Mandarin sederhana, jika target utama Anda adalah turis Tiongkok).
- Prosedur Refund: Tentukan prosedur baku jika terjadi pembatalan atau refund. Proses pengembalian dana lintas batas bisa lebih kompleks dan memakan waktu dibandingkan domestik.
Analisis Usaha Sederhana: Potensi Peningkatan Omzet
| Aspek | Domestik (Saat Ini) | Potensi Global (Dengan QRIS 8 Negara) |
|---|---|---|
| Target Pasar | Warga lokal Indonesia & turis domestik. | Tambahan puluhan juta wisatawan dari negara mitra BI (terutama China, Korea, Thailand). |
| Modal Awal | Rendah (Hanya biaya pendaftaran/administrasi PJP). | Tidak ada tambahan Modal besar, hanya penambahan signage dan pelatihan. |
| Biaya Operasional | MDR Domestik (± 0.7%). | MDR Internasional (Diprediksi sedikit lebih tinggi, ± 1.0% - 1.5%). |
| Potensi Omzet | Tergantung musim liburan domestik. | Peningkatan Omzet stabil, terutama saat liburan internasional (Imlek, musim gugur/dingin Korea). |
| Keunggulan Kompetitif | Hanya melayani transaksi tunai/lokal. | Menjadi tujuan belanja prioritas bagi turis yang menghindari penukaran uang fisik. |
💡 Pro Tip Rahasia: Jaga Likuiditas (Settlement Cepat)
Dalam bisnis internasional, fluktuasi nilai tukar dapat mengikis Profit Anda. Strategi terbaik adalah menjaga waktu setelmen (pencairan dana) secepat mungkin. Jika Anda menerima pembayaran dalam Rupiah yang dikonversi dari mata uang asing, pastikan dana tersebut langsung masuk ke rekening bank Anda. Hindari membiarkan dana mengendap terlalu lama di wallet digital, terutama saat Rupiah sedang mengalami tekanan terhadap mata uang asing. Likuiditas yang cepat adalah kunci mengamankan Omzet dan Profit.
Tantangan dan Cara Mengatasinya
Meskipun target implementasi QRIS di delapan negara pada tahun ini adalah langkah ambisius dan optimis, realisasi di lapangan tidak lepas dari serangkaian tantangan yang harus diatasi secara strategis oleh Bank Indonesia dan industri pembayaran.
Tantangan Utama:
- Kompleksitas Regulasi Lintas Batas: Setiap negara memiliki kerangka hukum dan kebijakan anti-pencucian uang (AML/CFT) yang berbeda. Harmonisasi ini memerlukan waktu dan negosiasi yang mendalam antar bank sentral (BI dan otoritas terkait).
- Kestabilan Nilai Tukar (FX Risk): Transaksi lintas batas melibatkan konversi mata uang secara instan. Menjaga transparansi, keadilan, dan stabilitas kurs saat transaksi terjadi adalah tantangan teknis dan ekonomi yang besar.
- Adopsi dan Edukasi Pengguna: Di negara-negara maju seperti Korea Selatan dan China, sistem pembayaran digital sudah sangat mapan. BI perlu memastikan bahwa QRIS tidak hanya dapat dioperasikan, tetapi juga diterima dan dipercaya oleh merchant serta wisatawan Indonesia yang berkunjung.
Cara Mengatasi:
- Memperkuat Perjanjian Bilateral (MoU): BI harus terus aktif menjalin perjanjian kerja sama formal dengan bank sentral mitra untuk menyelaraskan standar teknis (seperti ISO 20022) dan memangkas hambatan regulasi secepat mungkin.
- Optimalisasi Teknologi Switching: Menggunakan platform switching regional yang canggih untuk memastikan kecepatan dan akurasi konversi mata uang, sekaligus menyediakan mekanisme penyelesaian (settlement) yang aman dan efisien bagi bank-bank partisipan.
- Kampanye Bersama dan Insentif: Meluncurkan kampanye co-branding yang intensif bersama otoritas pariwisata dan penyedia jasa pembayaran di negara mitra. Pemberian insentif, seperti diskon atau cashback bagi pengguna awal, dapat mendorong tingkat adopsi yang lebih cepat.
Kesimpulan
Ekspansi QRIS ke delapan negara, dengan fokus pada raksasa ekonomi seperti China dan Korea Selatan, adalah lompatan besar bagi kedaulatan digital Indonesia. Ini bukan sekadar kemudahan bertransaksi; ini adalah penegasan posisi Indonesia sebagai pemain kunci dalam arsitektur pembayaran digital regional.
Target ini memperlihatkan keseriusan Bank Indonesia dalam memodernisasi layanan keuangan dan memberikan kemudahan yang nyata bagi pelaku UMKM di dalam negeri yang menerima turis, maupun bagi jutaan wisatawan Indonesia yang berpergian ke luar negeri.
Pesan untuk Pembaca (Call to Action):
Jangan hanya menjadi penonton sejarah digital ini. Sebagai masyarakat Indonesia, saatnya kita memanfaatkan dan mengawal kemajuan ini. Segera aktifkan dan gunakan fitur QRIS lintas negara Anda di negara-negara yang sudah terintegrasi (seperti Thailand dan Malaysia) sekarang juga. Dengan semakin banyaknya transaksi yang dilakukan, kita tidak hanya merasakan kemudahannya, tetapi juga turut mendorong percepatan integrasi di negara-negara target selanjutnya, termasuk China dan Korea.
Mari kita dukung visi Indonesia Emas 2045 melalui transaksi digital yang praktis, aman, dan membanggakan. Masa depan pembayaran ada di saku Anda!
FAQ Seputar BI Targetkan QRIS Dapat Digunakan di 8 Negara Tahun Ini, China dan Korea
Kapan QRIS ditargetkan mulai dapat digunakan di China dan Korea? Bank Indonesia menargetkan integrasi dengan setidaknya delapan negara pada tahun ini (2026), termasuk China dan Korea Selatan. Integrasi ini akan dilakukan secara bertahap, dan pengguna diharapkan dapat mulai merasakan manfaatnya dalam waktu dekat setelah penandatanganan kesepakatan teknis selesai.
Negara mana saja yang saat ini (sudah) menerima pembayaran QRIS dari Indonesia? Hingga saat artikel ini ditulis, beberapa negara di Asia Tenggara telah lebih dulu terintegrasi dengan QRIS, antara lain Thailand, Malaysia, Singapura, dan Filipina. Integrasi dengan negara-negara non-ASEAN seperti China dan Korea akan segera menyusul dalam kerangka target delapan negara tersebut.
Apakah ada biaya tambahan saat menggunakan QRIS lintas negara dan bagaimana konversi mata uangnya? Ya, setiap transaksi lintas negara akan dikenakan biaya yang relatif kecil (merchant discount rate/MDR) yang biasanya sudah termasuk dalam kurs konversi mata uang. Konversi mata uang dilakukan secara otomatis dan real-time berdasarkan kurs yang ditetapkan oleh penyedia jasa pembayaran (PJP) pada saat transaksi, memastikan pengguna tahu persis berapa rupiah yang dibayarkan.