Pinjaman Online vs. Bank: Membongkar Perbedaan Kunci untuk Solusi Modal Usaha Tepat Guna
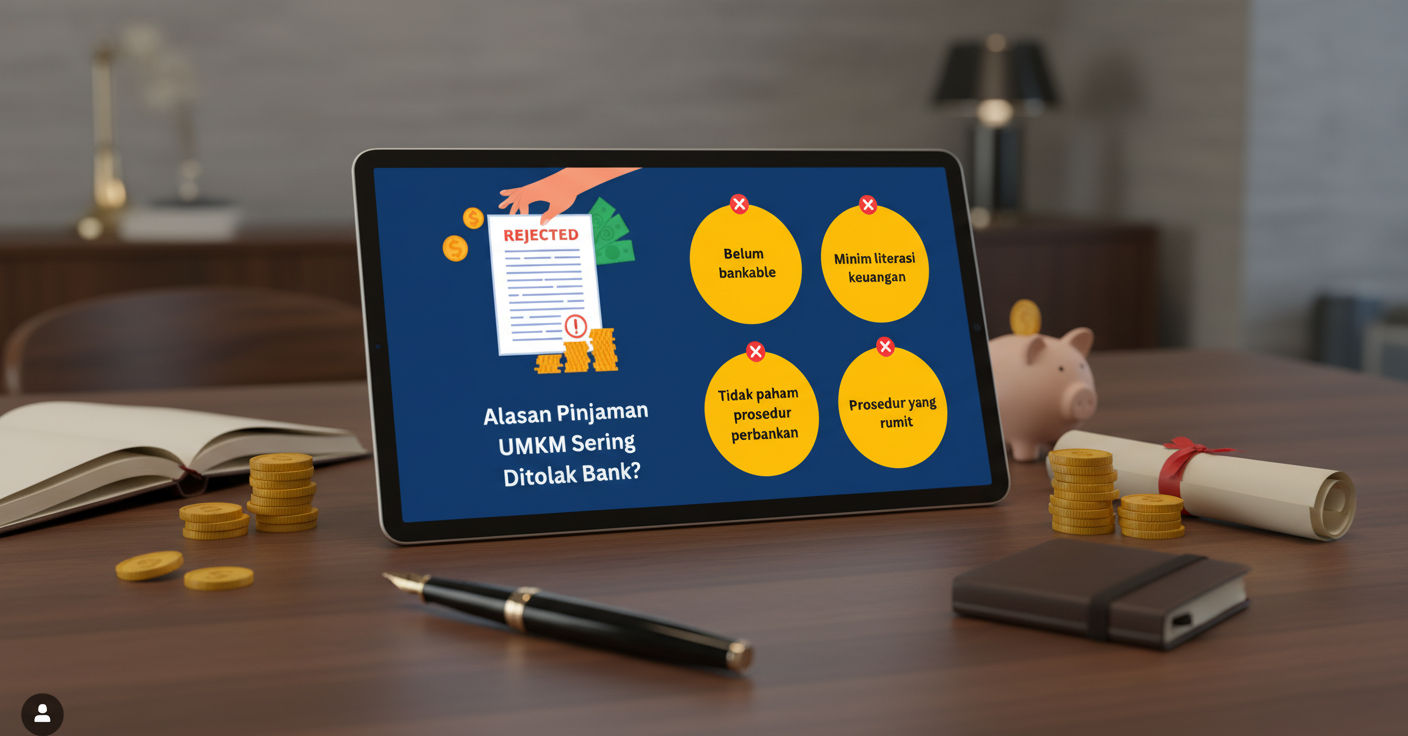
Setiap pebisnis pasti pernah berada di persimpangan jalan: membutuhkan suntikan modal cepat, tetapi bingung menentukan saluran pembiayaan. Di satu sisi, ada bank konvensional yang menawarkan keamanan, suku bunga terukur, dan proses formal yang terstruktur. Di sisi lain, fintech pinjaman online (Pinjol) menjanjikan kecepatan pencairan yang seringkali sulit ditolak, terutama saat kebutuhan modal mendesak.
Keputusan ini bukan sekadar memilih cepat atau lambat, melainkan menentukan stabilitas, arus kas, dan kelangsungan finansial jangka panjang usaha Anda. Artikel ini hadir sebagai kompas profesional Anda. Sebagai Senior Editor usahapedia.biz.id, kami akan membedah secara mendalam perbandingan Pinjaman Online vs. Bank, melihat dari sisi biaya total (bunga efektif), kecepatan, risiko, dan kelayakan untuk jenis UMKM yang berbeda. Tujuannya sederhana: membantu Anda mengambil keputusan modal yang tepat, bukan hanya yang termudah.
Apa itu Pinjaman Online vs. Bank: dalam Konteks Bisnis Modern?
Secara fundamental, keduanya adalah penyedia modal. Namun, di era bisnis modern, perbedaan mendasar terletak pada infrastruktur, regulasi, dan filosofi risiko yang mereka anut.
Bank Konvensional mengandalkan sistem perizinan OJK (Otoritas Jasa Keuangan) yang ketat, mengutamakan jaminan (kolateral) atau rekam jejak keuangan yang solid, serta menawarkan produk pinjaman dengan tenor panjang dan suku bunga yang cenderung tetap (atau mengacu pada BI Rate).
Pinjaman Online (Pinjol), khususnya yang terdaftar OJK, beroperasi sebagai platform teknologi yang mempertemukan peminjam dengan pendana (P2P Lending). Fokus mereka adalah pada analisis data non-tradisional, kecepatan, dan minimnya jaminan. Pinjaman Pinjol umumnya memiliki tenor pendek hingga menengah dengan biaya yang seringkali dihitung harian atau bulanan, yang jika dikonversi menjadi bunga tahunan, bisa jauh lebih tinggi daripada bank.
Mengapa Perbandingan Pinjaman Online vs. Bank Krusial bagi Keberlanjutan Usaha?
Memilih pembiayaan yang salah dapat mengikis margin keuntungan, memperlambat pertumbuhan, atau bahkan menjerumuskan usaha Anda ke dalam lilitan utang yang tidak proporsional.
Berikut tiga alasan utama mengapa perbandingan ini harus dilakukan secara hati-hati:
- Biaya Modal yang Tersembunyi (True Cost of Capital): Suku bunga rendah bank tidak selalu berarti biaya total paling murah, karena ada biaya administrasi dan provisi. Sebaliknya, biaya persentase harian Pinjol terlihat kecil, namun ketika diakumulasikan, bisa menjadi beban bunga tahunan yang sangat mencekik arus kas.
- Kecepatan vs. Stabilitas Keuangan: Pinjol menawarkan kecepatan, ideal untuk kebutuhan modal kerja mendadak (misalnya, mengisi stok saat ada flash sale). Bank menawarkan struktur dan stabilitas, ideal untuk investasi jangka panjang (misalnya, pembelian mesin baru atau ekspansi pabrik). Memilih kecepatan untuk kebutuhan jangka panjang adalah resep bencana.
- Regulasi dan Risiko Reputasi: Pinjol legal (terdaftar OJK) wajib mengikuti aturan, namun Pinjol ilegal sangat marak. Pinjaman dari Pinjol ilegal dapat menimbulkan risiko penagihan yang destruktif dan berpotensi merusak reputasi personal maupun bisnis Anda. Sementara bank, meskipun lambat, menawarkan perlindungan hukum yang jauh lebih kuat.
22. Pinjaman Online vs. Bank: Mana Solusi Modal yang Tepat untuk Usaha Anda?
Strategi / Cara Penerapan Keputusan Modal yang Tepat
Memilih antara Pinjaman Online (Pinjol) yang cepat atau Kredit Bank yang terstruktur bukanlah soal mana yang lebih baik, melainkan mana yang paling tepat untuk kondisi dan tujuan usaha Anda saat ini.
Terapkan tiga langkah strategis ini sebelum Anda menekan tombol "Ajukan Pinjaman".
Bedakan Kebutuhan: Darurat vs. Investasi Jangka Panjang
Langkah pertama yang paling fundamental adalah memahami untuk apa uang itu akan digunakan.
Aksi yang Harus Anda Lakukan:
- Jika Kebutuhan Anda Darurat dan Kecil: Contohnya, membayar gaji karyawan yang tertunda 3 hari, atau membeli inventaris mendadak karena ada permintaan besar. Ini adalah area Pinjol legal (Fintech P2P Lending) yang bersinar. Ambil pinjaman dengan tenor super pendek (1-3 bulan).
- Jika Kebutuhan Anda Investasi dan Besar: Contohnya, membeli mesin baru, renovasi outlet, atau ekspansi ke kota lain. Ini membutuhkan struktur yang solid, bunga yang stabil, dan tenor panjang (di atas 1 tahun). Bank adalah jawaban Anda.
Penting: Jangan pernah menggunakan Pinjol tenor pendek untuk membiayai kebutuhan investasi jangka panjang. Itu adalah resep pasti menuju kegagalan arus kas (cash flow).
Hitung Biaya Kredit Efektif Total (Jangan Tertipu Bunga Kecil)
Banyak pebisnis hanya melihat angka bunga yang terpampang di depan. Padahal, biaya modal sebenarnya terdiri dari bunga, biaya administrasi, provisi, denda keterlambatan, dan asuransi.
Anda harus tahu berapa total biaya yang harus Anda kembalikan (Total Kredit Rate/TKR).
Aksi yang Harus Anda Lakukan:
- Untuk Bank: Minta simulasi yang menunjukkan semua biaya provisi, biaya penalti pelunasan dipercepat, dan biaya notaris (jika menggunakan agunan). Biaya provisi bank bisa mencapai 1-3% dari total pinjaman, ini harus Anda perhitungkan di awal.
- Untuk Pinjol: Perhatikan bunga harian/mingguan dan biaya platform. Meskipun nominal pinjaman kecil, persentase bunga tahunan (Annual Percentage Rate/APR) Pinjol jauh lebih tinggi daripada bank. Pastikan Anda benar-benar mampu menghasilkan keuntungan yang melebihi APR tersebut sebelum jatuh tempo.
Cek Legalitas dan Reputasi (Utamakan Keamanan)
Ini adalah langkah wajib jika Anda memilih jalur Pinjaman Online. Risiko terjerat Pinjol ilegal jauh lebih besar daripada risiko bunga bank yang mahal.
Pinjol ilegal sering kali menggunakan taktik penagihan (debt collector) yang mengintimidasi dan mengakses data pribadi Anda secara sepihak.
Aksi yang Harus Anda Lakukan:
- Verifikasi OJK: Kunjungi situs resmi Otoritas Jasa Keuangan (OJK). Cari daftar Fintech P2P Lending yang terdaftar dan berizin. Jika nama perusahaan yang Anda incar tidak ada di daftar tersebut, JANGAN PERNAH MENGAJUKAN.
- Cari Ulasan Lapangan: Setelah legal, cari tahu bagaimana reputasi perusahaan tersebut dalam hal penagihan dan transparansi biaya. Reputasi layanan bank umumnya lebih stabil dibandingkan layanan Pinjol yang sangat bergantung pada teknologi dan kebijakan internal yang cepat berubah.
Tips Menghindari Kesalahan Umum dalam Pengambilan Modal
Berdasarkan pengalaman banyak pengusaha UMKM, ada beberapa jebakan umum yang sering kali menyebabkan masalah arus kas, terlepas dari apakah Anda memilih bank atau pinjol.
1. Batasi Cicilan Maksimal 30% dari Profit Bersih
Kesalahan terbesar adalah mengambil pinjaman terlalu besar (over-leveraging). Jangan pernah menghitung kemampuan bayar Anda berdasarkan omzet kotor, tetapi berdasarkan profit bersih bulanan.
Jika keuntungan bersih bulanan usaha Anda adalah Rp 10 juta, maka batas maksimum cicilan (pokok + bunga) yang aman adalah Rp 3 juta per bulan. Sisanya harus dialokasikan untuk operasional dan cadangan darurat.
Ingat: Pinjaman harus menjadi akselerator, bukan beban yang menekan operasional harian.
2. Jangan Pernah Gali Lubang Tutup Lubang
Jika Anda mengambil Pinjol baru hanya untuk melunasi cicilan Pinjol lama yang sudah jatuh tempo (Galbay), Anda sedang membangun piramida utang yang rapuh.
Fenomena "Gali Lubang Tutup Lubang" ini membuat utang Anda terus membengkak dan tenornya semakin pendek, hingga akhirnya Anda tidak bisa bernapas. Jika Anda kesulitan membayar utang, segera hubungi kreditur (bank atau pinjol legal) dan minta restrukturisasi utang (penyesuaian jadwal pembayaran).
3. Baca Kontrak Sampai Tuntas, Terutama Klausul Penalti
Di sinilah detail-detail tersembunyi bersembunyi. Banyak pengusaha terkejut ketika mereka melunasi pinjaman bank lebih cepat (Pelunasan Dipercepat) dan ternyata dikenakan denda penalti yang tinggi (biasanya 1-5% dari sisa pokok utang).
Demikian pula dengan Pinjol, pastikan Anda paham betul denda harian yang dikenakan jika Anda telat membayar satu hari saja. Jangan hanya melihat seberapa cepat uang cair, tetapi seberapa besar konsekuensi jika terjadi masalah.
Artikel ini melanjutkan pembahasan mendalam mengenai perbandingan krusial antara Pinjaman Online (Pinjol) dan Pinjaman Bank, menyajikan panduan praktis dan kesimpulan yang memberdayakan.
(Asumsi: Bagian 1 & 2 telah membahas Definisi, Keuntungan, Risiko, Bunga, dan Persyaratan dari Pinjol dan Bank, serta perbandingan spesifik antara kecepatan dan biaya.)
Pilihan Anda: Memilih Alat yang Tepat untuk Kebutuhan Finansial Anda
Setelah menganalisis perbedaan mendasar antara kecepatan dan biaya, kini saatnya melihat bagaimana keputusan ini diterapkan dalam skenario kehidupan nyata. Tidak ada alat yang "lebih baik"; yang ada hanyalah alat yang lebih sesuai dengan situasi spesifik Anda.
Contoh Kasus / Ilustrasi Singkat
Untuk membantu Anda membuat keputusan, berikut dua ilustrasi yang menggambarkan kapan masing-masing opsi menjadi pilihan terbaik:
Kasus A: Kebutuhan Mendesak dan Jangka Pendek (Pinjol Legal) Ibu Siti adalah seorang pengusaha UMKM yang mengalami kendala teknis pada mesin produksi utamanya. Ia membutuhkan dana segera sebesar Rp 7.000.000 untuk perbaikan agar produksi tidak berhenti. Ia yakin dapat mengembalikan dana tersebut dalam 30 hari ketika pembayaran dari klien besar masuk. Pilihan Tepat: Pinjaman Online Legal (P2P Lending). Prosesnya cepat (cair dalam 24 jam), meskipun suku bunganya per hari relatif tinggi, total biaya yang dibayarkan selama 30 hari masih lebih rendah daripada kerugian total akibat produksi yang terhenti. Persyaratan dokumen juga minimal.
Kasus B: Investasi Jangka Panjang dan Jumlah Besar (Kredit Bank) Bapak Rahmat ingin merenovasi rumahnya dan membutuhkan dana Rp 150.000.000. Ia berencana mencicil pinjaman tersebut selama 3 hingga 5 tahun. Ia memiliki dokumen agunan yang lengkap dan tidak keberatan melalui proses survei yang ketat. Pilihan Tepat: Kredit Tanpa Agunan (KTA) atau Kredit Multiguna dari Bank. Meskipun proses pengajuannya memakan waktu 1–2 minggu dan persyaratan birokratis lebih banyak, suku bunga efektif tahunan (flat) jauh lebih rendah, menghasilkan penghematan biaya pinjaman ratusan juta rupiah selama jangka waktu 5 tahun dibandingkan Pinjol.
FAQ: Pertanyaan Umum seputar Pinjaman Online vs. Bank
Keputusan finansial sering kali menimbulkan keraguan. Berikut adalah jawaban atas pertanyaan-pertanyaan riil yang sering muncul saat membandingkan Pinjol dan Bank.
1. Jika saya memiliki riwayat kredit buruk (BI Checking/SLIK OJK), apakah Pinjol masih bisa menjadi solusi? Sayangnya, tidak. Pinjol legal dan terdaftar di OJK (Otoritas Jasa Keuangan) wajib mengakses data SLIK (Sistem Layanan Informasi Keuangan). Meskipun beberapa Pinjol mungkin memiliki kriteria risiko yang sedikit lebih longgar daripada bank konvensional, riwayat kredit macet akan membuat aplikasi Anda ditolak, baik di bank maupun di Pinjol yang taat regulasi. Jika ada pihak yang menawarkan pinjaman instan tanpa melihat SLIK, berhati-hatilah, itu mungkin Pinjol ilegal.
2. Apakah aman untuk mengajukan pinjaman di Pinjol yang baru terdaftar di OJK, atau lebih baik memilih yang sudah lama beroperasi? Selama Pinjol tersebut resmi terdaftar dan diawasi oleh OJK, secara hukum dan keamanan data, statusnya sama. OJK telah menetapkan standar perlindungan konsumen, termasuk batasan bunga dan etika penagihan. Namun, platform yang lebih mapan (lama beroperasi) mungkin memiliki stabilitas layanan pelanggan dan sistem yang lebih teruji. Selalu pastikan status legalitasnya melalui laman resmi OJK, terlepas dari usia operasionalnya.
3. Pinjol menawarkan dana cair dalam hitungan jam, sementara bank butuh hari. Apakah bank bisa mempercepat proses jika saya sangat mendesak? Bank memiliki prosedur internal yang ketat (seperti verifikasi dokumen fisik, survei, dan persetujuan komite kredit) yang tidak dapat dilewati sepenuhnya demi kecepatan. Namun, jika Anda sudah menjadi nasabah prioritas atau mengajukan jenis pinjaman prasetujuan (pre-approved loan) berdasarkan data rekening bank Anda, proses pencairan dana bisa jauh lebih cepat, terkadang hanya dalam 1–2 hari kerja. Ini adalah titik tengah antara kecepatan Pinjol dan keamanan/biaya rendah Bank.
4. Jika saya terlilit utang di Pinjol, apakah bank akan memberikan restrukturisasi utang seperti yang mereka lakukan pada kredit macet? Umumnya, bank hanya merestrukturisasi pinjaman yang diberikan oleh bank itu sendiri. Pinjaman dari perusahaan P2P (Pinjol) adalah kontrak perdata antara peminjam dan penyedia platform/pendana. Jika Anda mengalami kesulitan pembayaran Pinjol, Anda harus bernegosiasi langsung dengan platform tersebut. Bank tidak memiliki kewajiban untuk mengambil alih atau merestrukturisasi utang Pinjol Anda.
Kesimpulan: Kekuatan Ada di Tangan Anda
Kita telah melihat bahwa pinjaman online dan pinjaman bank adalah dua instrumen keuangan yang sangat berbeda, masing-masing dengan keunggulan spesifik dan risiko bawaannya. Bank menawarkan stabilitas, biaya rendah, dan keamanan jangka panjang yang tak tertandingi, ideal untuk pembiayaan besar. Sebaliknya, Pinjol menawarkan kecepatan dan kemudahan akses, menjadikannya penyelamat dalam situasi darurat jangka pendek—asalkan Anda memilih yang legal dan memahami konsekuensi bunga harian yang tinggi.
Kunci dari kesehatan finansial bukanlah menghindari utang sama sekali, melainkan memahami utang yang mana yang Anda ambil dan untuk tujuan apa. Pilihan yang paling cerdas adalah pilihan yang dibuat dengan mata terbuka: tahu persis berapa total biaya yang harus Anda bayar, dan yakin bahwa Anda mampu melunasi tepat waktu.
Sebagai peminjam modern, Anda memiliki akses terhadap data dan perbandingan yang belum pernah ada sebelumnya. Jangan biarkan urgensi menuntun Anda pada keputusan tergesa-gesa yang dapat menghancurkan stabilitas finansial Anda.
Jangan tunggu krisis datang. Segera nilai posisi finansial Anda, bandingkan tawaran dari Pinjol legal dan Bank berdasarkan total biaya pinjaman, dan ambillah langkah pertama menuju pengelolaan utang yang bertanggung jawab