Statistik Pendanaan UMKM: Akses Modal Kerja dan Tren Pinjaman Usaha Terbaru
Bagi seorang wirausahawan yang merintis usaha dari titik nol, modal sering kali dianggap sebagai tembok besar yang membatasi ide-ide brilian untuk berkembang. Arus kas (cash flow) adalah darah bagi setiap bisnis, dan tanpa pasokan modal kerja yang memadai, akselerasi pertumbuhan usaha akan berjalan lambat atau bahkan terhenti di tengah jalan.
Namun, di tengah masifnya digitalisasi sektor finansial pada tahun 2026, opsi pendanaan sebenarnya telah berkembang jauh melampaui sekadar pinjaman bank konvensional. Tantangan terbesarnya kini bergeser: bagaimana pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) menyelaraskan model bisnis mereka dengan kriteria penyedia modal?
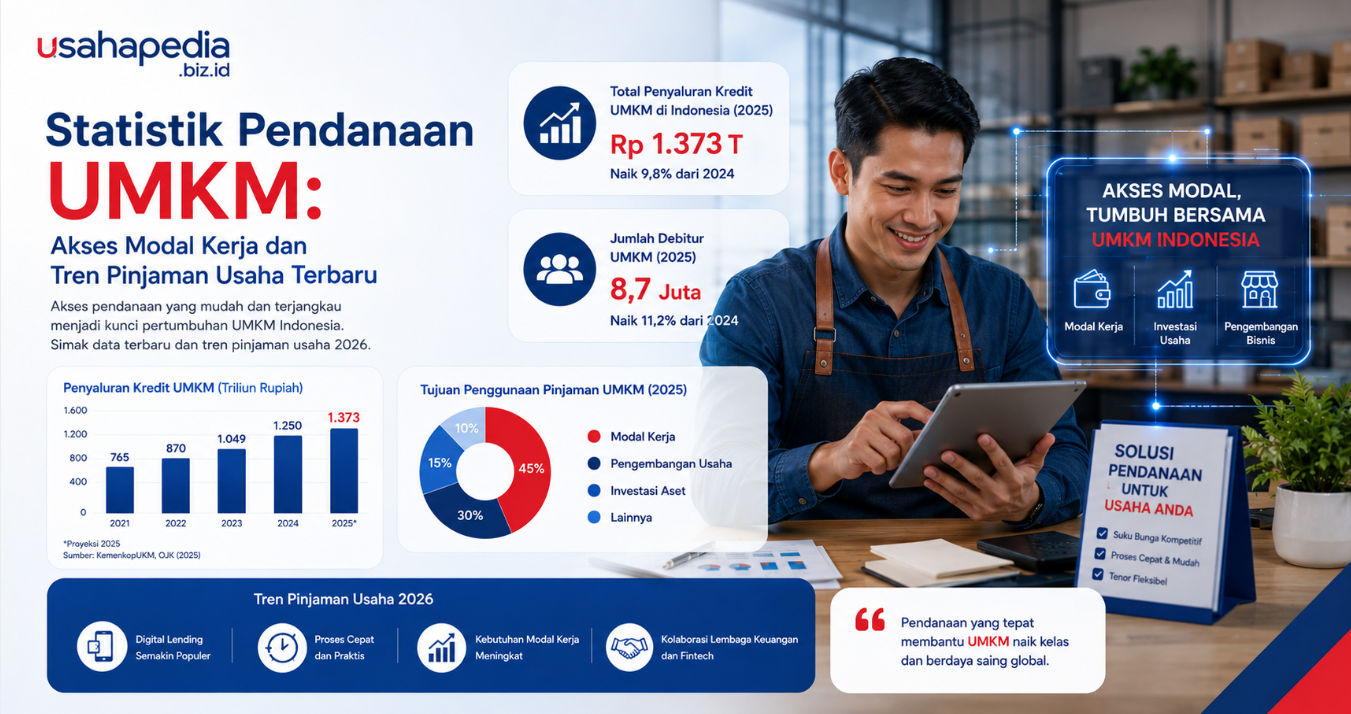
Usahapedia.biz.id menyusun artikel komprehensif ini untuk membedah data dan statistik pendanaan UMKM terkini, memetakan tren pinjaman usaha yang sedang berkembang, serta memberikan panduan taktis agar bisnis baru Anda dinilai layak mendapatkan suntikan dana (bankable).
Memetakan Realitas Statistik Pendanaan UMKM di Indonesia
Meskipun UMKM menyumbang lebih dari 60% terhadap Produk Domestik Bruto (PDB) Indonesia, kesenjangan pendanaan (credit gap) masih menjadi pekerjaan rumah yang besar. Berdasarkan data agregat otoritas keuangan nasional, porsi kredit perbankan yang dialokasikan khusus untuk UMKM masih tertahan di kisaran 20% hingga 22% dari total penyaluran kredit.
Fakta Lapangan 2026:
Sekitar 40% pelaku UMKM di Indonesia masuk dalam kategori unbanked atau underbanked—artinya mereka tidak memiliki akses ke layanan perbankan formal atau tidak memiliki aset yang cukup untuk dijadikan agunan (collateral) konvensional.
Namun, celah pasar ini berhasil diisi oleh penetrasi teknologi finansial (fintech). Statistik pendanaan UMKM melalui platform digital, seperti Peer-to-Peer (P2P) Lending dan Securities Crowdfunding (SCF), mencatatkan pertumbuhan penyaluran dana yang konsisten setiap tahunnya. Kecepatan proses administrasi dan skema penilaian kredit berbasis kecerdasan buatan (AI) menjadi daya tarik utama bagi para pelaku usaha pemula.
3 Tren Pinjaman Usaha Terpopuler di Tahun 2026
Jika Anda sedang mencari tambahan modal kerja untuk ekspansi bisnis, berikut adalah tiga tren instrumen pendanaan yang mendominasi lanskap bisnis UMKM saat ini:
1. Fintech P2P Lending Produktif Berbasis AI
Berbeda dengan pinjaman konsumtif, P2P lending produktif difokuskan untuk membiayai operasional bisnis. Keunggulan utama instrumen ini di tahun 2026 adalah adopsi Alternative Credit Scoring (ACS). Lembaga keuangan digital tidak lagi hanya melihat sertifikat tanah atau BPKB kendaraan Anda, melainkan menganalisis rekam jejak digital toko e-commerce Anda, konsistensi transaksi di dompet digital, hingga ulasan pelanggan di Google Maps.
2. Kredit Usaha Rakyat (KUR) Terintegrasi Digital
Pemerintah terus mendorong penyaluran KUR dengan bunga rendah demi menstimulus pertumbuhan ekonomi akar rumput. Di tahun 2026, pengajuan KUR menjadi jauh lebih inklusif berkat integrasi sistem perbankan dengan data agregator UMKM milik pemerintah. Proses kurasi dokumen hulu-ke-hilir kini bisa diselesaikan secara daring, mempercepat waktu pencairan dana yang dahulu memakan waktu berminggu-minggu menjadi hanya dalam hitungan hari.
3. Securities Crowdfunding (SCF) / Urun Dana
Bagi UMKM berskala menengah yang membutuhkan modal ekspansi tanpa ingin terlilit utang berbunga, SCF menjadi opsi samudra biru yang sangat menarik. Melalui platform urun dana yang berizin OJK, Anda dapat menawarkan kepemilikan saham bisnis Anda atau menerbitkan obligasi (surat utang) langsung kepada masyarakat luas (investor ritel). Model ini sangat cocok untuk usaha yang sudah memiliki loyalitas komunitas yang kuat, seperti kafe lokal terkemuka atau brand fashion regional.
Mengapa Pengajuan Modal UMKM Sering Ditolak?
Memahami statistik pendanaan UMKM juga berarti mempelajari pola kegagalan dalam proses pengajuan kredit. Banyak pemula yang mengeluh karena pengajuan modal mereka ditolak tanpa alasan yang jelas. Berdasarkan analisis studi kasus internal Usahapedia.biz.id, berikut adalah matriks penyebab utama penolakan dana:
| Faktor Penyebab Penolakan | Persentase Kasus | Akar Permasalahan Utama | Solusi Perbaikan |
| Laporan Keuangan Buruk | 45% | Uang pribadi dicampur dengan uang bisnis; tidak ada pembukuan rapi. | Gunakan aplikasi kasir/POS digital sejak hari pertama. |
| Kualitas Kredit Buruk | 25% | Catatan buruk di SLIK OJK akibat pinjaman konsumtif pribadi yang macet. | Lunasi utang konsumtif; jaga skor kredit personal tetap bersih. |
| Legalitas Tidak Lengkap | 20% | Tidak memiliki NIB (Nomor Induk Berusaha) atau izin edar resmi. | Urus perizinan gratis melalui sistem OSS online. |
| Asumsi Pasar Tidak Valid | 10% | Proyeksi bisnis tidak realistis dan tidak berbasis data riset. | Susun business plan yang rasional dan objektif. |
Strategi Mempersiapkan Bisnis dari Nol agar "Lolos Sensor" Investor
Mendapatkan pendanaan bukanlah soal keberuntungan, melainkan soal kesiapan struktural bisnis Anda. Jika Anda ingin membangun bisnis digital dari nol yang dipercaya oleh penyedia modal, terapkan empat langkah taktis berikut:
1. Tertib Administrasi dan Legalitas Sejak Dini
Jangan menunggu bisnis menjadi besar baru mengurus legalitas. Saat ini, pembuatan NIB sangat mudah dan gratis. Memiliki legalitas usaha yang jelas adalah sinyal pertama kepada lembaga keuangan bahwa Anda mengelola bisnis ini secara serius dan profesional (membangun prinsip Trustworthiness dalam E-E-A-T).
2. Pisahkan Rekening dan Gunakan Pembukuan Digital
Lembaga keuangan ingin melihat mutasi rekening yang mencerminkan kesehatan bisnis Anda secara murni. Buatlah rekening bank khusus untuk operasional usaha. Gunakan perangkat lunak akuntansi berbasis cloud gratis untuk mencatat setiap pengeluaran dan pemasukan. Laporan laba-rugi yang dihasilkan secara otomatis oleh sistem jauh lebih dipercaya oleh analis kredit ketimbang catatan manual di buku tulis.
3. Bangun Rekam Jejak Digital (Digital Footprint) yang Positif
Karena tren penilaian kredit saat ini memanfaatkan data digital, pastikan toko online Anda di e-commerce atau media sosial memiliki aktivitas transaksi yang konsisten. Respons yang cepat terhadap komplain pelanggan, manajemen inventaris yang rapi, dan pertumbuhan penjualan organik yang stabil akan menaikkan skor kredit alternatif Anda di mata algoritma AI penyedia modal.
4. Ajukan Dana Sesuai Skala Kemampuan (Leverage)
Kesalahan fatal pebisnis pemula adalah mengajukan nominal pinjaman yang terlalu besar dan tidak sebanding dengan kapasitas produksi atau omzet bulanan saat ini. Ajukanlah pendanaan secara bertahap. Mulailah dari plafon mikro untuk menguji kemampuan arus kas Anda dalam membayar cicilan. Rekam jejak pengembalian pinjaman yang disiplin pada skala kecil akan membuka pintu untuk plafon pendanaan yang jauh lebih besar di masa depan.
Kesimpulan
Analisis mendalam mengenai statistik pendanaan UMKM di tahun 2026 membuktikan bahwa modal kerja bukan lagi menjadi batu sandungan yang tidak bisa dilewati. Kehadiran teknologi keuangan telah mendemokratisasi akses permodalan bagi siapa saja yang ingin memulai bisnis dari nol.
Kunci utama untuk memenangkan kepercayaan penyedia modal kini berada di tangan Anda sendiri: sejauh mana Anda mampu menjaga kedisiplinan finansial, melengkapi legalitas, dan mengoptimalkan rekam jejak digital bisnis Anda.
Jadikan modal pinjaman sebagai daya ungkit (leverage) untuk pertumbuhan aset produktif, bukan untuk membiayai gaya hidup atau pengeluaran konsumtif. Terus perbarui wawasan finansial dan strategi manajemen bisnis Anda bersama Usahapedia.biz.id untuk membangun bisnis yang mandiri, tangguh, dan terus berkembang.