Strategi Akses Kredit Usaha Bank Kaltimtara untuk UMKM: Panduan Modal Ekspansi Regional
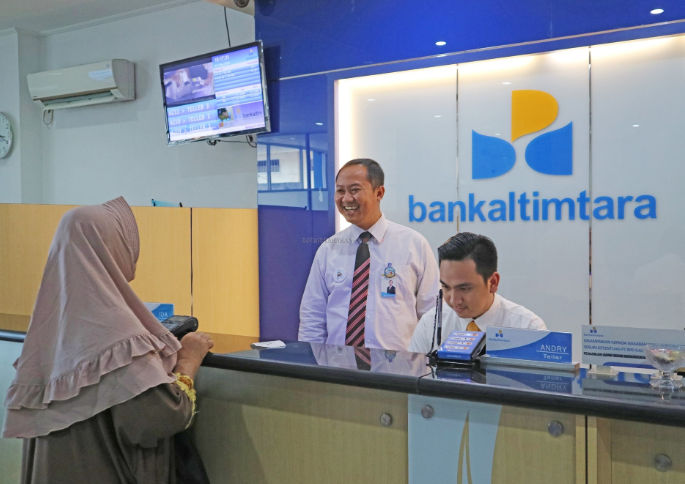
Pelaku UMKM di Kalimantan Timur dan Kalimantan Utara kini memiliki akses permodalan yang jauh lebih fleksibel melalui skema Kredit Usaha Bank Kaltimtara untuk UMKM. Melalui program Kredit Usaha Rakyat (KUR) dan kredit komersial spesifik daerah, Bank Kaltimtara menawarkan suku bunga kompetitif mulai dari 6% efektif per tahun dengan plafon yang dapat disesuaikan untuk modal kerja maupun investasi. Keunggulan utama bank pembangunan daerah ini terletak pada kedekatan jangkauan dan pemahaman mendalam terhadap karakteristik pasar lokal, mulai dari sektor perdagangan hingga jasa pendukung industri energi.
Artikel ini akan membedah poin-poin krusial yang menentukan keberhasilan pengajuan modal Anda:
- Identifikasi Produk: Memilih antara KUR atau Kredit Komersial sesuai kapasitas arus kas.
- Persyaratan Utama: Daftar dokumen legalitas dan teknis yang wajib dipenuhi.
- Proses Verifikasi: Memahami cara bank menilai kelayakan usaha (Credit Scoring).
- Optimalisasi Dana: Strategi alokasi kredit agar berdampak langsung pada pertumbuhan profit.
Mengapa Kredit Usaha Bank Kaltimtara untuk UMKM Relevan untuk Bisnis Saat Ini?
Peta ekonomi di Kalimantan Timur tengah mengalami pergeseran masif, terutama dengan akselerasi pembangunan Ibu Kota Nusantara (IKN) dan hilirisasi industri di berbagai kabupaten/kota. Data menunjukkan bahwa permintaan konsumsi rumah tangga dan jasa penunjang konstruksi di wilayah ini terus meningkat, yang secara otomatis membuka ceruk pasar baru bagi UMKM lokal. Namun, tantangan utama yang sering dihadapi pengusaha daerah adalah keterbatasan likuiditas untuk mengambil peluang proyek atau menambah stok barang dalam skala besar.
Di sinilah peran strategis Kredit Usaha Bank Kaltimtara untuk UMKM menjadi krusial. Sebagai BPD (Bank Pembangunan Daerah), Bank Kaltimtara memiliki mandat untuk memperkuat struktur ekonomi kerakyatan di wilayah operasinya. Berbeda dengan bank nasional yang mungkin memiliki kebijakan kaku, Bank Kaltimtara seringkali menawarkan skema kredit yang lebih adaptif terhadap siklus bisnis lokal—seperti sektor perkebunan sawit atau perdagangan antar-pulau.
Fakta di lapangan menunjukkan bahwa UMKM yang didukung oleh pembiayaan formal memiliki daya tahan (resilience) 3x lebih kuat dibandingkan bisnis yang bergantung pada modal pribadi atau pinjaman tidak resmi. Dengan memanfaatkan fasilitas dari Bank Kaltimtara, pelaku usaha bukan hanya mendapatkan suntikan dana, tetapi juga membangun rekam jejak kredit (credit history) yang menjadi aset berharga untuk ekspansi bisnis jangka panjang di tengah persaingan ekonomi yang semakin ketat.
Langkah Praktis Mengajukan Kredit Bank Kaltimtara
Mengajukan pinjaman modal bukan sekadar menyerahkan berkas ke bank. Anda butuh strategi agar pengajuan cepat disetujui dan dana cair sesuai kebutuhan. Berikut adalah langkah taktisnya:
1. Pastikan Legalitas Usaha Terbit di OSS
Bank Kaltimtara sangat memperhatikan legalitas. Pastikan Anda sudah memiliki NIB (Nomor Induk Berusaha) yang terdaftar melalui sistem OSS RBA.
NIB berfungsi sebagai identitas resmi bahwa usaha Anda diakui negara. Jika belum punya, segera urus secara mandiri atau melalui kantor dinas setempat sebelum melangkah ke bank.
2. Pisahkan Rekening Pribadi dan Bisnis
Banyak UMKM di Kalimantan Timur gagal karena laporan keuangan yang berantakan. Mulailah mencatat arus kas harian secara disiplin meskipun hanya menggunakan aplikasi sederhana.
Bank akan melihat mutasi rekening Anda selama 3-6 bulan terakhir. Jika dana pribadi dan bisnis tercampur, bank akan kesulitan menilai kapasitas bayar (repayment capacity) usaha Anda.
3. Siapkan Agunan yang Sesuai Ketentuan
Meskipun ada produk tanpa agunan untuk plafon tertentu, mayoritas kredit usaha memerlukan jaminan. Pastikan dokumen agunan seperti SHM atau SHGB berada di wilayah jangkauan kantor cabang tersebut.
Pastikan juga pajak bumi dan bangunan (PBB) agunan Anda sudah lunas. Kelengkapan administrasi ini seringkali menjadi penentu seberapa cepat proses appraisal dilakukan oleh pihak bank.
Contoh Kasus: Pengalaman Pak Budi di Samarinda
Pak Budi adalah pemilik usaha katering di Samarinda yang ingin menambah alat produksi. Ia mengajukan Kredit Sejahtera di Bank Kaltimtara senilai Rp50 juta.
Sebelum ke bank, Pak Budi merapikan catatan orderannya selama 6 bulan terakhir. Ia menunjukkan bahwa omzetnya stabil dan mampu menyisihkan cicilan dari laba bersih. Hasilnya, proses survei hanya memakan waktu 3 hari kerja dan dana cair dalam waktu kurang dari 2 minggu karena berkasnya lengkap sejak awal.
Kesalahan Fatal yang Sering Terjadi
Berdasarkan observasi di lapangan, banyak pelaku UMKM yang ditolak pengajuannya karena hal-hal yang sebenarnya bisa dihindari. Hindari poin-poin berikut:
- Data BI Checking (SLIK) Bermasalah: Banyak pemohon lupa bahwa mereka memiliki tunggakan kecil di paylater atau cicilan motor. Pastikan skor kredit Anda bersih sebelum mengajukan.
- Tujuan Penggunaan Dana Tidak Jelas: Bank ingin dana tersebut digunakan untuk modal kerja atau investasi, bukan untuk kebutuhan konsumtif seperti membeli mobil pribadi atau biaya sekolah.
- Domisili Usaha Tidak Sesuai Berkas: Pastikan alamat yang tertera di surat keterangan usaha sesuai dengan lokasi fisik tempat Anda beroperasi saat ini.
- Memberikan Informasi Tidak Jujur: Jangan memanipulasi angka pendapatan. Analis kredit Bank Kaltimtara memiliki metode survei lapangan yang tajam untuk memverifikasi kebenaran omzet Anda.
Dengan menghindari kesalahan di atas dan mengikuti langkah praktis sebelumnya, peluang Anda mendapatkan suntikan modal dari Bank Kaltimtara akan terbuka lebar. Pastikan Anda hanya meminjam sesuai kemampuan bayar agar bisnis tetap sehat dalam jangka panjang.
FAQ (Pertanyaan Umum Seputar Kredit Usaha Bank Kaltimtara untuk UMKM)
Banyak pelaku usaha di Kalimantan Timur dan Kalimantan Utara yang masih ragu untuk melangkah karena minimnya informasi detail. Berikut adalah jawaban atas pertanyaan yang paling sering diajukan (People Also Ask) terkait pengajuan modal di Bank Kaltimtara:
1. Apa saja syarat utama agar pengajuan kredit UMKM disetujui oleh Bank Kaltimtara?
Secara umum, Bank Kaltimtara menitikberatkan pada legalitas dan prospek usaha. Syarat dokumen dasar meliputi identitas diri (KTP & KK), NPWP (untuk plafon tertentu), dan yang paling krusial adalah Izin Usaha (seperti NIB dari OSS). Selain itu, pastikan usaha Anda telah berjalan minimal 6 bulan hingga 1 tahun. Rekening koran atau catatan penjualan yang rapi akan menjadi nilai tambah yang signifikan di mata bank untuk menilai kemampuan bayar (repayment capacity) Anda.
2. Berapa bunga kredit usaha di Bank Kaltimtara dan apakah ada skema subsidi?
Suku bunga di Bank Kaltimtara sangat kompetitif karena mereka berperan sebagai agen pembangunan daerah. Untuk program Kredit Usaha Rakyat (KUR), bunga yang dibebankan biasanya mengikuti ketetapan pemerintah (saat ini di kisaran 6% efektif per tahun). Sedangkan untuk produk komersial seperti Kredit Kukar Idaman atau Kredit Sawit Sejahtera, bunga disesuaikan dengan profil risiko dan jangka waktu pinjaman. Sangat disarankan untuk menanyakan promo bunga khusus pada hari besar tertentu atau program subsidi daerah yang sering kali bekerja sama dengan Pemerintah Provinsi/Kabupaten.
3. Berapa lama proses pencairan dana sejak dokumen dinyatakan lengkap?
Kecepatan pencairan sangat bergantung pada kelengkapan dokumen dan jenis agunan yang diberikan. Untuk skala mikro dengan dokumen lengkap, proses verifikasi hingga approval biasanya memakan waktu sekitar 7 hingga 14 hari kerja. Namun, Bank Kaltimtara terus melakukan digitalisasi layanan untuk mempercepat durasi ini. Kuncinya adalah bersikap kooperatif saat petugas bank melakukan on-the-spot (survei lapangan) ke lokasi usaha Anda.
Langkah Selanjutnya untuk Bisnis Anda
Membaca informasi ini hanyalah langkah awal. Perbedaan antara pengusaha yang "stagnan" dan pengusaha yang "ekspansif" terletak pada keberanian dalam mengambil keputusan finansial yang terukur. Bank Kaltimtara bukan sekadar lembaga keuangan, melainkan mitra strategis yang memahami karakteristik ekonomi di tanah Kalimantan.
Jangan biarkan potensi bisnis Anda terkubur hanya karena kekurangan modal kerja atau alat produksi yang usang. Bayangkan di mana posisi bisnis Anda satu tahun dari sekarang jika hari ini Anda mendapatkan suntikan modal yang tepat. Apakah Anda akan menambah cabang? Meningkatkan kapasitas produksi? Atau mendominasi pasar digital?
Jangan menunggu sampai kompetitor Anda bergerak lebih dulu.
Segera kumpulkan dokumen legalitas usaha Anda, rapikan catatan keuangan sederhana, dan kunjungi kantor cabang Bank Kaltimtara terdekat. Sampaikan visi besar Anda kepada petugas bank, dan biarkan mereka membantu meracik skema kredit yang paling sehat untuk arus kas Anda.
Inilah saatnya UMKM lokal naik kelas. Jadilah bagian dari penggerak ekonomi Kaltim-Kaltara yang tangguh dan mandiri. Ambil langkah pertama Anda hari ini, dan wujudkan lompatan besar bagi bisnis Anda besok!