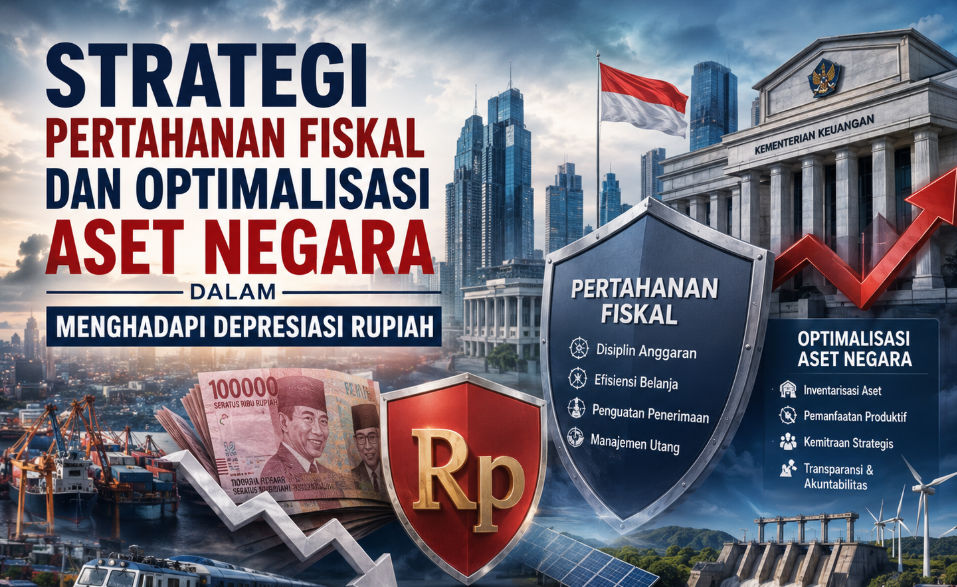
STRATEGI PERTAHANAN FISKAL DAN OPTIMALISASI ASET NEGARA DALAM MENGHADAPI DEPRESIASI RUPIAH
Analisis Makroekonomi: Eskalasi Krisis dan Kerentanan Sistemik Ekonomi Indonesia saat ini berada pada titik nadir krusial di mana tekanan eksternal dari kebijakan moneter restriktif global—yang dipicu oleh fenomena “higher-for-longer” suku bunga acuan negara maju—telah memicu capital outflow masif dari pasar SBN dan ekuitas domestik. Menembusnya nilai tukar Rupiah ke level psikologis Rp18.000 per Dolar AS bukan sekadar fluktuasi pasar, melainkan sinyal distorsi fundamental yang mendalam. Eskalasi ini memperlebar Current Account Deficit (CAD) dan menekan cadangan devisa kita secara drastis. Jika tidak dimitigasi dengan presisi, kita berisiko terjebak dalam spiral imported inflation yang melumpuhkan daya beli domestik, mengganggu rantai pasok industri manufaktur yang bergantung pada bahan baku impor, serta meningkatkan risiko gagal bayar pada korporasi dengan eksposur utang valas yang tidak terlindungi (unhedged).
Melampaui Instrumen Konvensional: Peran State Wealth Management Dalam kondisi luar biasa ini, instrumen moneter konvensional seperti kenaikan BI-Rate secara agresif memiliki keterbatasan; ia dapat menahan pelemahan nilai tukar namun berisiko mencekik pertumbuhan ekonomi sektor riil (stagflasi). Oleh karena itu, Pemerintah harus menggeser paradigma menuju optimalisasi State Wealth Management melalui Indonesia Investment Authority (INA) dan manajemen aset negara yang lebih strategis. INA tidak boleh lagi hanya dipandang sebagai penarik investasi proyek infrastruktur, melainkan harus diaktivasi sebagai shock absorber strategis. Dengan melakukan asset recycling dan sekuritisasi aset negara yang produktif, kita dapat menciptakan buffer likuiditas valas tanpa harus menguras Cadangan Devisa secara langsung di pasar spot. Optimalisasi aset di bawah kendali negara harus diarahkan untuk menopang sektor-sektor substitusi impor guna mengurangi ketergantungan struktural terhadap Dolar AS.
Akar Masalah: Mengapa Kepercayaan Investor dan Arus FDI Tertekan?
Anjloknya kepercayaan investor global saat Rupiah menyentuh Rp18.000 berakar pada persepsi risiko mengenai ketidakpastian kebijakan (policy uncertainty). Investor melihat adanya ketimpangan antara yield (imbal hasil) yang ditawarkan instrumen keuangan Indonesia dengan risiko depresiasi yang terus menggerus keuntungan riil mereka (real return). Selain itu, arus Foreign Direct Investment (FDI) tertahan akibat kekhawatiran terhadap biaya operasional yang membengkak dan ketidakpastian dalam repatriasi laba. Investor global saat ini melakukan flight-to-quality; mereka mencari stabilitas di atas sekadar potensi pertumbuhan. Jika Indonesia terlihat ragu dalam menjaga disiplin fiskal atau terlihat melakukan intervensi pasar yang tidak terukur, modal jangka panjang akan terus menjauh, meninggalkan Indonesia hanya dengan modal jangka pendek (hot money) yang sangat volatil.
Implikasi Sistemik terhadap APBN & Stabilitas Sosial RI
Implikasi terhadap APBN berada pada tingkat "Waspada Tinggi". Setiap pelemahan Rupiah berdampak langsung pada lonjakan belanja subsidi energi, mengingat asumsi makro dalam UU APBN menjadi tidak relevan lagi. Beban bunga utang luar negeri dan pokok utang yang jatuh tempo akan membengkak, mempersempit ruang fiskal untuk program pembangunan nasional. Secara sosial, kenaikan biaya logistik dan harga pangan impor (terutama gandum dan kedelai) akan memicu inflasi pangan yang regresif—memukul masyarakat kelas bawah paling keras. Ketidakstabilan harga kebutuhan pokok, jika tidak dikendalikan, berpotensi memicu eskalasi keresahan sosial yang dapat mengganggu stabilitas politik nasional, yang pada gilirannya akan semakin memperburuk sentimen pasar global terhadap Indonesia. Fokus utama saat ini bukan hanya menjaga angka di layar bursa, melainkan mencegah krisis moneter bertransformasi menjadi krisis kemanusiaan dan stabilitas negara.
REKOMENDASI KEBIJAKAN INTI: NAVIGASI KRISIS RUPIAH Rp18.000
Pada titik psikologis Rp18.000, pemerintah tidak lagi bisa menggunakan pendekatan business as usual. Diperlukan "ekonomi masa perang" (war-time economy logic) yang memprioritaskan kelangsungan hidup fiskal dan stabilitas sistem keuangan di atas ambisi pertumbuhan jangka panjang yang belum mendesak.
Strategi Darurat Pengendalian Fiskal & Efisiensi Anggaran
Pemerintah harus segera melakukan konsolidasi fiskal agresif untuk meyakinkan pasar bahwa defisit tetap terkendali meskipun beban impor dan bunga utang membengkak.
- Moratorium Proyek Strategis Nasional (PSN) Non-Mendesak: Menghentikan sementara proyek infrastruktur yang memiliki komponen impor tinggi (capital goods) dan belum mencapai progress 50%. Fokuskan likuiditas untuk menjaga cadangan devisa.
- Reformasi Subsidi Energi Tepat Sasaran (Radikal): Mengubah skema subsidi BBM dan Listrik dari subsidi komoditas menjadi subsidi langsung (BLT) berbasis NIK. Langkah ini krusial untuk memotong kebocoran APBN akibat pelemahan Rupiah yang mendongkrak biaya impor minyak mentah.
- Pemangkasan Belanja Birokrasi: Penghematan belanja barang dan perjalanan dinas secara nasional minimal 30%. Realokasi dana ini untuk memperkuat bantalan ekspor dan stabilisasi harga pangan.
Taktik "Automatic Adjustment" Anggaran Kementerian/Lembaga
Menerapkan sistem pemblokiran anggaran sementara (self-blocking) terhadap anggaran K/L yang tidak berkontribusi langsung pada mitigasi krisis atau penguatan ekspor. Dana ini menjadi "dana cadangan darurat" yang hanya bisa dibuka jika volatilitas nilai tukar mereda.
Manuver Menyelamatkan FDI & Mengembalikan Kepercayaan Investor Global
Saat Rupiah menyentuh Rp18.000, risiko capital outflow sangat tinggi. Indonesia harus memberikan penawaran yang "terlalu menarik untuk ditolak" oleh investor asing.
- Paket Deregulasi "Fast-Track" untuk Sektor Ekspor: Memberikan izin operasional instan dan bebas pajak (Tax Holiday) yang lebih agresif khusus bagi investor yang membawa modal dalam USD dan berorientasi ekspor (Net Foreign Exchange Generators).
- Optimalisasi Indonesia Investment Authority (INA): Menggunakan Sovereign Wealth Fund untuk melakukan asset recycling. Jual minoritas saham di proyek infrastruktur yang sudah matang kepada investor global untuk mendatangkan arus masuk USD secara cepat tanpa menambah utang baru.
- Insentif Repatriasi Devisa Hasil Ekspor (DHE) yang Agresif: Memberikan tarif pajak bunga deposito 0% bagi eksportir yang memarkirkan dolarnya di perbankan dalam negeri selama minimal 6 bulan, didukung oleh instrumen Term Deposit Valas Bank Indonesia yang kompetitif.
- Kepastian Hukum dan Stability Clause: Memberikan jaminan tertulis bahwa dalam situasi krisis, aturan mengenai royalti, pajak, dan ketenagakerjaan bagi investor strategis tidak akan berubah (status quo) selama masa kontrak.
Bantalan Sosial & Proteksi Ekonomi Domestik
Tujuan utama bagian ini adalah mencegah kejatuhan kelas menengah ke jurang kemiskinan dan menjaga daya beli masyarakat bawah agar tidak memicu gejolak sosial.
- Penebalan Jaring Pengaman Sosial (Social Safety Net): Meningkatkan nilai bantuan Program Keluarga Harapan (PKH) dan Bantuan Pangan Non-Tunai (BPNT) untuk mengompensasi inflasi barang impor (imported inflation) pada komoditas pangan pokok.
- Intervensi Pasar Pangan Masif: Menggunakan cadangan pangan pemerintah (Bulog) untuk melakukan operasi pasar secara terjadwal. Mengurangi ketergantungan pada impor pangan melalui penguatan rantai pasok domestik dan substitusi pangan lokal (misal: diversifikasi karbohidrat).
- Insentif Pajak UMKM dan Sektor Padat Karya: Memberikan relaksasi PPh 21 (pajak penghasilan karyawan) ditanggung pemerintah untuk sektor manufaktur yang menyerap banyak tenaga kerja agar tidak terjadi PHK massal akibat kenaikan biaya input produksi yang diimpor.
- Program Stabilisasi Harga Energi untuk Transportasi Logistik: Menjaga harga solar untuk angkutan logistik tetap stabil guna mencegah spiral inflation (kenaikan harga barang-barang di daerah akibat biaya angkut yang mahal).
KESIMPULAN STRATEGIS
Kebijakan di level Rp18.000 harus berfokus pada Kredibilitas dan Likuiditas. Pemerintah harus berani mengambil keputusan tidak populer (seperti efisiensi PSN dan reformasi subsidi) untuk membuktikan kepada dunia bahwa manajemen ekonomi Indonesia tetap disiplin dan adaptif di tengah badai global.
MITIGASI RISIKO DAN STRATEGI EKSEKUSI DARURAT
Keberhasilan sebuah kebijakan ekonomi di masa krisis tidak hanya diukur dari seberapa canggih model ekonometrikanya, tetapi dari seberapa besar kepercayaan (trust) yang mampu dipertahankan di pasar modal global. Di tengah ketidakpastian, lembaga pemeringkat kredit seperti S&P, Moody’s, dan Fitch akan memantau ketat disiplin fiskal dan independensi moneter Indonesia.
Matriks Risiko Kebijakan & Skenario Terburuk
Pemerintah harus bersiap menghadapi kemungkinan bahwa respons kebijakan tidak memberikan hasil instan. Berikut adalah matriks antisipasi terhadap potensi kegagalan kebijakan:
| Potensi Kegagalan (Skenario Terburuk) | Indikator Pemicu | Strategi Mitigasi & Kontigensi |
|---|---|---|
| Capital Outflow Masif (Pelarian Modal) | Rupiah melemah melampaui level psikologis baru; imbal hasil (yield) SBN melonjak tajam. | Mengaktifkan Bilaterall Swap Arrangement (BSA) dengan Jepang, China, dan Korea Selatan. Intervensi ganda (DNDF) oleh Bank Indonesia dan optimalisasi insentif repatriasi devisa hasil ekspor (DHE). |
| Pelebaran Defisit di Luar Batas (Fiscal Slippage) | Penurunan tajam penerimaan pajak berbarengan dengan pembengkakan subsidi energi. | Penerapan automatic spending adjustment (pemotongan otomatis) pada belanja non-prioritas kementerian/lembaga. Penajaman sasaran subsidi melalui digitalisasi (pemanfaatan data Regsosek). |
| Inflasi "Impor" (Imported Inflation) | Lonjakan harga komoditas global yang tidak terkendali yang memukul daya beli. | Relaksasi tarif impor untuk bahan pangan pokok dan bahan baku industri sementara waktu. Memperkuat kerja sama logistik daerah melalui Tim Pengendalian Inflasi Daerah (TPID). |
| Instabilitas Sosial | Tingkat pengangguran meningkat tajam di sektor manufaktur. | Perluasan skema Social Safety Net (Bansos) yang bersifat temporer dan transparan. Penguatan komunikasi publik untuk meredam spekulasi dan menjaga kondusivitas iklim usaha. |
Tanya Jawab (Q&A) Kritis dari Investor Global
Untuk menjaga rating investasi Indonesia tetap di level Investment Grade, pemerintah harus mampu menjawab keraguan pasar dengan elegan dan berbasis data.
Pertanyaan 1 (Perspektif Fitch/Moody’s):"Kami melihat risiko pelebaran defisit anggaran di atas 3% PDB untuk mendanai program darurat. Bagaimana Anda menjamin bahwa ini bukan awal dari ketidakdisiplinan fiskal jangka panjang yang akan merusak rasio utang terhadap PDB?"
Jawaban Pemerintah: "Kebijakan fiskal kami tetap berpegang pada prinsip counter-cyclical yang terukur. Pelebaran defisit, jika terjadi, bersifat temporer dengan exit strategy yang jelas dan tertuang dalam undang-undang. Fokus kami adalah 'kualitas belanja'—mengalihkan anggaran dari konsumsi birokrasi ke investasi produktif dan perlindungan sosial yang memiliki multiplier effect tinggi. Kami berkomitmen untuk kembali ke konsolidasi fiskal segera setelah indikator makro stabil, sebagaimana rekam jejak sukses kami pasca-pandemi COVID-19."
Pertanyaan 2 (Perspektif Investor Portofolio/Wall Street):"Terdapat kekhawatiran mengenai independensi Bank Indonesia jika kebijakan 'burden sharing' (pembagian beban utang) kembali diberlakukan. Apakah ini akan mengorbankan stabilitas nilai tukar Rupiah demi membiayai pengeluaran pemerintah?"
Jawaban Pemerintah: "Independensi Bank Indonesia adalah pilar fundamental ekonomi kami. Kerja sama fiskal dan moneter dilakukan dalam koridor transparansi yang ketat tanpa mengintervensi mandat utama BI dalam menjaga stabilitas harga. Fokus BI tetap pada stabilitas nilai tukar melalui kebijakan moneter yang pro-stability, sementara pemerintah fokus pada reformasi struktural. Penggunaan instrumen pasar akan selalu diprioritaskan sebelum mempertimbangkan skema dukungan darurat lainnya."
Pertanyaan 3 (Perspektif S&P Global):"Di tengah krisis, seringkali reformasi struktural seperti implementasi UU Cipta Kerja dan transisi energi terhenti demi kebijakan populis. Bagaimana Anda memastikan Indonesia tetap atraktif bagi Foreign Direct Investment (FDI)?"
Jawaban Pemerintah: "Krisis adalah katalis bagi percepatan reformasi, bukan hambatan. Kami justru mempercepat digitalisasi perizinan (OSS) dan memberikan kepastian hukum bagi investor di sektor hilirisasi mineral serta energi hijau. Kami memandang FDI sebagai solusi untuk menciptakan lapangan kerja yang berkelanjutan di tengah krisis. Kebijakan jangka pendek kami dirancang untuk mendukung, bukan menggantikan, agenda transformasi ekonomi jangka panjang."
Kesimpulan & "Action Plan" 100 Hari Pertama
Indonesia memiliki resiliensi ekonomi yang teruji, namun ruang untuk kesalahan (room for error) semakin sempit di tengah ketegangan geopolitik dan volatilitas global. Kunci dari kebijakan ini adalah kecepatan, ketepatan data, dan narasi publik yang kredibel.
Action Plan 100 Hari Pertama:
Hari 1 - 30 (Stabilisasi & Koordinasi):
- Pembentukan Crisis Management Protocol lintas kementerian (Kemenkeu, BI, OJK, LPS).
- Audit cepat stok komoditas strategis dan realokasi anggaran darurat untuk bantuan pangan/energi bagi kelompok rentan.
- Roadshow virtual ke lembaga pemeringkat kredit dan investor utama untuk mengomunikasikan strategi fiskal.
Hari 31 - 60 (Eksekusi Struktural):
- Peluncuran insentif pajak bagi industri padat karya yang berkomitmen tidak melakukan PHK massal.
- Pembersihan data penerima subsidi menggunakan AI dan data kependudukan terbaru untuk memastikan efisiensi anggaran.
- Pengaktifan skema pembiayaan kreatif (KPBU) untuk proyek infrastruktur strategis yang sempat tertunda.
Hari 61 - 100 (Evaluasi & Pemulihan):
- Evaluasi dampak kebijakan terhadap daya beli masyarakat dan nilai tukar.
- Penyesuaian kebijakan berdasarkan umpan balik pasar dan data lapangan.
- Penyusunan kerangka anggaran tahun berikutnya yang kembali menekankan pada keberlanjutan fiskal dan pertumbuhan inklusif.
Pernyataan Penutup: Dengan kombinasi antara disiplin fiskal yang ketat dan keberanian untuk melakukan intervensi sosial yang tepat sasaran, Indonesia tidak hanya akan bertahan dari badai ekonomi, tetapi akan keluar sebagai kekuatan ekonomi yang lebih tangguh dan mandiri di kawasan Asia Tenggara.
Rekomendasi Kebijakan Diajukan Kepada: Presiden Republik Indonesia / Dewan Perwakilan Rakyat. Status: Rahasia/Sangat Segera.