Venture Debt vs Investor: Mana yang Terbaik untuk Skalabilitas Bisnis Anda?
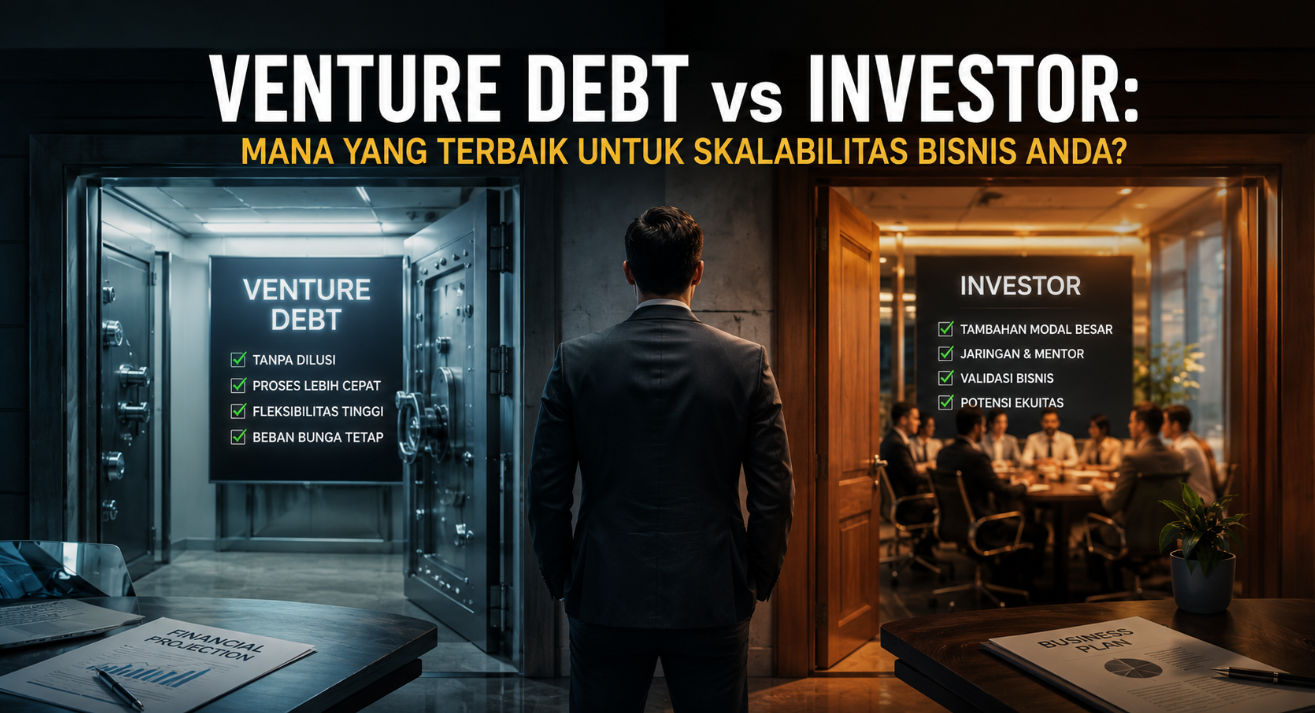
Menjalankan bisnis sering kali membawa Anda pada persimpangan dilematis: butuh suntikan dana segar untuk ekspansi, namun enggan melepas porsi kepemilikan saham yang terlalu besar. Banyak pemilik usaha terjebak dalam pemikiran bahwa satu-satunya cara untuk "naik kelas" adalah dengan mencari investor ekuitas. Padahal, memaksakan pendanaan ekuitas di saat yang tidak tepat bisa menjadi keputusan termahal yang pernah Anda buat.
Artikel ini akan membedah tuntas perbedaan antara Venture Debt vs Investor, cara kerja keduanya dalam ekosistem bisnis saat ini, serta panduan praktis untuk menentukan instrumen mana yang paling menguntungkan bagi kesehatan finansial perusahaan Anda dalam jangka panjang.
Apa itu Venture Debt vs Investor dalam Konteks Bisnis Modern?
Dalam lanskap bisnis modern, memahami perbedaan kedua instrumen ini sangat krusial untuk menjaga struktur modal.
Venture Debt adalah instrumen pinjaman yang dirancang khusus untuk perusahaan yang memiliki pertumbuhan tinggi (high-growth). Berbeda dengan kredit bank konvensional yang kaku pada jaminan aset fisik, venture debt lebih menitikberatkan pada potensi arus kas dan histori pendanaan perusahaan. Intinya, Anda meminjam uang, membayar bunga, dan mengembalikan pokoknya tanpa harus kehilangan kursi di dewan direksi.
Di sisi lain, Investor (Ekuitas) adalah mitra yang menyuntikkan modal sebagai imbalan atas persentase kepemilikan perusahaan. Mereka tidak meminta uang mereka kembali dalam bentuk cicilan bulanan, melainkan berharap pada kenaikan nilai perusahaan (valuasi) di masa depan. Jika Venture Debt adalah tentang "menyewa" modal, maka Investor adalah tentang "berbagi" rumah.
Mengapa Hal Ini Krusial?
Memilih antara Venture Debt vs Investor bukan sekadar soal mana yang lebih mudah didapatkan, melainkan tentang strategi jangka panjang. Berikut adalah alasan mengapa pemahaman ini menjadi sangat krusial bagi pebisnis:
- Kendali dan Otonomi: Setiap lembar saham yang Anda berikan kepada investor berarti berkurangnya kendali Anda atas arah strategis perusahaan. Venture debt memungkinkan Anda tetap memegang kendali penuh.
- Efisiensi Biaya Modal: Dalam jangka panjang, ekuitas sering kali menjadi modal yang paling mahal. Memberikan 10% saham saat ini mungkin terasa murah, namun nilainya bisa menjadi ratusan miliar rupiah saat perusahaan Anda sukses nanti.
- Runway Ekstensi: Venture debt sering digunakan sebagai jembatan (bridge) untuk memperpanjang napas perusahaan hingga mencapai target tertentu, sehingga saat Anda mencari investor berikutnya, valuasi perusahaan sudah jauh lebih tinggi.
- Profil Risiko: Investor berbagi risiko jika bisnis gagal (Anda tidak wajib mengembalikan dana), sementara venture debt tetap menjadi kewajiban yang harus dibayar terlepas dari kondisi profitabilitas Anda.
Strategi Memilih Antara Venture Debt vs Investor
Memutuskan antara mengambil pinjaman atau menjual saham bukan cuma soal angka, tapi soal masa depan kendali bisnis Anda. Agar tidak salah langkah, terapkan langkah-langkah strategis berikut ini:
1. Cek "Napas" Arus Kas Perusahaan
Sebelum melirik Venture Debt vs Investor, lihat dulu laporan keuangan Anda. Venture debt bukan untuk perusahaan yang sama sekali belum punya pemasukan. Karena sifatnya pinjaman, Anda wajib membayar cicilan plus bunga setiap bulan.
Jika bisnis Anda sudah punya pendapatan tetap (recurring revenue) yang stabil, Venture Debt bisa jadi pilihan cerdas untuk menambah modal tanpa kehilangan banyak saham. Namun, jika bisnis Anda masih dalam tahap membakar uang untuk riset dan pengembangan, mencari Investor (Equity) jauh lebih aman karena tidak ada beban cicilan bulanan yang bisa mencekik arus kas.
2. Hitung Sisa "Kue" Kepemilikan Anda
Setiap kali Anda menerima dana dari Investor, "kue" atau persentase saham Anda sebagai pendiri akan berkurang (dilusi). Strategi terbaik adalah menggunakan Venture Debt sebagai pelengkap setelah Anda mendapatkan pendanaan dari investor.
Gampangannya begini: Gunakan modal dari investor untuk membangun fondasi besar, lalu gunakan Venture Debt untuk operasional kecil atau ekspansi cepat. Dengan cara ini, Anda bisa memperpanjang "runway" (napas bisnis) tanpa harus buru-buru menjual sisa saham Anda dengan harga murah.
3. Tentukan Tujuan Penggunaan Dana
Jangan asal ambil uang. Jika dana tersebut digunakan untuk hal yang hasilnya pasti—seperti membeli stok barang atau alat produksi yang jelas akan menghasilkan cuan—maka Venture Debt lebih disarankan. Mengapa? Karena hasilnya bisa langsung dipakai untuk bayar utang.
Sebaliknya, jika dana tersebut dipakai untuk sesuatu yang berisiko tinggi atau belum pasti hasilnya—seperti eksperimen produk baru atau masuk ke pasar yang asing—lebih baik gunakan dana dari Investor. Jika eksperimen gagal, Anda tidak punya beban utang yang harus dilunasi secara pribadi atau perusahaan.
Tips Menghindari Kesalahan Umum
Berdasarkan pengalaman banyak pelaku startup dan UMKM, berikut adalah beberapa jebakan yang harus Anda hindari saat mempertimbangkan Venture Debt vs Investor:
- Terlalu Optimis dengan Pendapatan: Saat mengambil Venture Debt, jangan hitung cicilan berdasarkan target pendapatan terbaik. Hitunglah berdasarkan skenario terburuk. Jangan sampai bisnis macet hanya karena semua uang habis buat bayar bunga.
- Hanya Melihat Uang, Bukan Koneksi: Saat memilih Investor, jangan cuma lihat nominalnya. Investor yang baik membawa jaringan, mentor, dan akses pasar. Jika Anda hanya butuh uang tanpa butuh bantuan strategis, barulah lirik Venture Debt.
- Mengabaikan "Warrants" pada Venture Debt: Banyak yang lupa bahwa Venture Debt biasanya meminta "warrants" (hak untuk membeli saham di masa depan dengan harga murah). Pastikan Anda membaca kontrak dengan teliti agar tidak kaget saat pemberi pinjaman tiba-tiba ingin jadi pemegang saham.
- Raising Dana Saat Kondisi Darurat: Ini kesalahan fatal. Baik mencari Investor maupun Venture Debt, lakukanlah saat posisi tawar Anda masih kuat (bisnis masih jalan). Jika Anda mencari dana saat uang di bank tinggal sisa satu bulan, Anda akan dipaksa menyetujui syarat-syarat yang sangat merugikan.
Pahami bahwa tidak ada yang lebih baik antara keduanya secara mutlak. Pilihan terbaik adalah yang paling sesuai dengan kesehatan dompet bisnis Anda saat ini.
Contoh Kasus: Ilustrasi Strategis Penggunaan Venture Debt vs Equity
Untuk memahami bagaimana kedua instrumen ini bekerja di dunia nyata, mari kita perhatikan ilustrasi dari sebuah startup fiktif bernama "TechLogistics".
TechLogistics baru saja menyelesaikan putaran Pendanaan Seri A dan memiliki metrik pertumbuhan yang stabil. Mereka membutuhkan tambahan dana sebesar $1 juta untuk memperluas armada kendaraan listrik mereka demi efisiensi operasional.
- Skenario A (Mengambil Ekuitas): Founders memutuskan mencari investor ekuitas tambahan. Mereka harus merelakan 5-10% kepemilikan saham lagi. Proses due diligence memakan waktu 6 bulan, dan meskipun mereka mendapatkan uangnya, kontrol mereka terhadap perusahaan berkurang secara permanen.
- Skenario B (Mengambil Venture Debt): Karena TechLogistics sudah memiliki pendanaan Seri A (dukungan institusi) dan arus kas yang mulai terprediksi, mereka mengambil venture debt. Mereka mendapatkan $1 juta dengan bunga tertentu dan warrant (hak beli saham) yang sangat kecil (biasanya di bawah 1%). Mereka mendapatkan dana dalam 2 bulan, armada terbeli, dan valuasi perusahaan meningkat pesat saat mereka masuk ke Seri B. Saat Seri B tiba, nilai saham yang mereka "selamatkan" di tahap sebelumnya bernauh jauh lebih mahal daripada bunga utang yang mereka bayar.
Pesan moralnya:Venture debt bukan untuk membakar uang tanpa rencana, melainkan sebagai "bahan bakar tambahan" untuk mempercepat laju kendaraan yang sudah berjalan.
FAQ (Pertanyaan Umum seputar Venture Debt vs Investor)
Berikut adalah beberapa pertanyaan yang paling sering diajukan oleh para pendiri startup saat mempertimbangkan pilihan pendanaan mereka:
1. Apakah saya bisa mendapatkan Venture Debt jika belum memiliki investor (VC)? Secara umum, sulit. Penyedia venture debt biasanya melihat keberadaan investor ekuitas (VC) sebagai bentuk validasi model bisnis Anda. Utang ini sering kali dianggap sebagai pelengkap dari putaran ekuitas yang sudah ada.
2. Mana yang lebih murah, bunga utang atau melepas saham? Secara jangka pendek (arus kas), saham lebih murah karena Anda tidak perlu mencicil tiap bulan. Namun, secara jangka panjang (kekayaan bersih/wealth), saham jauh lebih mahal. Kehilangan 5% saham di perusahaan yang nantinya bernilai triliunan rupiah jauh lebih besar biayanya dibandingkan membayar bunga 12-15% per tahun.
3. Apa yang terjadi jika startup saya gagal membayar (default)? Berbeda dengan utang bank tradisional yang mengejar aset pribadi, venture debt biasanya dijamin oleh aset perusahaan (seperti kekayaan intelektual). Namun, gagal bayar bisa memicu restrukturisasi atau dalam kasus ekstrem, pemberi utang dapat mengambil alih kendali atas aset perusahaan.
4. Apakah Venture Debt akan mengganggu pendanaan saya di masa depan? Jika dikelola dengan baik, tidak. Justru, penggunaan utang yang bijak menunjukkan kepada investor masa depan bahwa manajemen memiliki disiplin finansial dan mampu mengelola leverage untuk memaksimalkan ROI (Return on Investment).
5. Kapan waktu yang salah untuk mengambil Venture Debt? Jangan mengambil utang jika runway (napas keuangan) Anda sudah di bawah 3 bulan dan Anda tidak memiliki prospek pendanaan ekuitas. Utang menuntut pembayaran cicilan; jika tidak ada uang masuk, utang tersebut justru akan mempercepat kematian startup Anda.
Kesimpulan: Menjadi Arsitek Keuangan bagi Startup Anda
Memilih antara venture debt dan investor ekuitas bukanlah tentang mana yang lebih baik, melainkan tentang mana yang lebih tepat untuk fase perjalanan Anda saat ini.
Investor ekuitas adalah mitra jangka panjang yang membawa bimbingan, jaringan, dan kredibilitas, namun mereka meminta bayaran berupa bagian dari masa depan Anda. Di sisi lain, venture debt adalah alat strategis yang memungkinkan Anda tumbuh lebih cepat tanpa mengorbankan kendali, selama Anda memiliki landasan bisnis yang cukup kuat untuk memikul beban bunga.
Sebagai pendiri, tugas Anda bukan hanya membangun produk yang hebat, tetapi juga menjadi arsitek keuangan yang cerdas. Memahami kapan harus "menjual masa depan" (ekuitas) dan kapan harus "menyewa modal" (utang) adalah pembeda antara pendiri yang sekadar bertahan hidup dan pendiri yang berhasil membangun kekaisaran bisnis yang berkelanjutan.
Ingatlah, setiap lembar saham yang Anda pertahankan hari ini adalah hasil jerih payah Anda. Gunakanlah setiap instrumen pendanaan dengan penuh perhitungan, dan jangan biarkan delusi atau ketidaktahuan menggerus kepemilikan Anda di perusahaan yang Anda bangun dengan darah dan air mata.
Sekarang adalah waktunya untuk bertindak. Tinjau kembali tabel kapitalisasi (cap table) Anda, hitung proyeksi arus kas Anda untuk 12 bulan ke depan, dan tentukan: apakah ini saatnya mencari mitra baru, atau saatnya mengambil leverage untuk melesat lebih tinggi? Konsultasikan dengan penasihat keuangan Anda hari ini dan amankan masa depan kendali perusahaan di tangan Anda!